Мұнайдан түсетін табысты болашақ ұрпақ үшін жинап, оны халықаралық нарықтарға инвестициялау идеясы Қазақстан үшін де, Норвегия үшін де ортақ болды. Қазақстан Ұлттық қоры 2000 жылы құрылған кезде Норвегия тәжірибесі бағдар ретінде алынғанын Ұлттық банк өзі ашық айтады. Алайда ширек ғасыр өткенде екі қордың инвестициялық стратегиясы мен көрсеткіші бір-бірінен алшақ болып шықты. Tizgin.kz бүгінгі материалда соның себебіне үңіледі.
Норвегия: облигациядан акцияға ерте бетбұрыс
Норвегияның Government Pension Fund Global қорының тарихы 1996 жылдан басталады. Сол жылы қорға мұнай экспортынан түскен алғашқы қаражат аударылды. 1997 жылдың соңында қордың активі әлі толықтай мемлекеттік облигацияларда жатқан еді. Бірақ дәл сол жылы Норвегия Қаржы министрлігі қордың 40%-ын акцияларға инвестициялау туралы шешім қабылдады.
Шешім келесі жылы жүзеге асты. 1998 жылдың алғашқы жартысында Norges Bank қор портфелінің шамамен 40%-ын облигациялардан акцияларға ауыстырды. Сол жылы қорды күнделікті басқару үшін Norges Bank Investment Management құрылып, қордың инвестициялық benchmark-і енгізілді.
Бұл маңызды бетбұрыс болды. Норвегия мұнайдан түскен ақшаны тек қауіпсіз облигацияларда сақтаумен шектелмей, ұзақ мерзімді инвестор ретінде әлемдік акция нарығына кірді.
2000 жылы қордың көлемі 222,4 млрд норвег кронасына (шамамен $25,3 млрд) жетті. 2006 жылы оның атауы Government Pension Fund Global болып өзгертілген кезде активтері 1,4 трлн кронадан (шамамен $224,6 млрд) асты.
Келесі үлкен қадам 2007 жылы жасалды. Норвегия акциялардың стратегиялық үлесін 40%-дан 60%-ға көтерді. Бұл өзгеріс бірден іске асырылды. 2008 жылғы әлемдік қаржы дағдарысы мұндай стратегияның тәуекелін көрсетті: қордың сол жылғы жалпы кірістілігі -23,3% болды. Бірақ бір жылдан кейін қор 25,6% табыс көрсетті. Акция үлесі 2009 жылдың маусымында 60%-ға жетті.
Норвегия осы тәжірибеден кейін де акция үлесін қысқартқан жоқ. Керісінше, 2017 жылы стратегиялық benchmark-тегі акция үлесін 70%-ға дейін арттыру туралы шешім қабылданды. Бұл көрсеткіш 2017 жылдың соңындағы benchmark-те 70%-ға белгіленіп, жаңа үлес 2017 жылғы қыркүйектен 2019 жылғы сәуірге дейінгі 20 ай ішінде кезең-кезеңімен енгізілді.
Бүгінде Норвегия қорының стратегиялық benchmark-і 70% акция және 30% облигациядан тұрады. Акциялық бөлігі FTSE Global All Cap жаһандық индексіне негізделген. Мұнда АҚШ компаниялары портфельдің маңызды бөлігін құрағанмен, стратегия бүкіл әлемдік акция нарығын қамтиды.
Норвегияның басты таңдауы – тәуекелден қашпау
Мұндай стратегияның нәтижесін ұзақ мерзімнен көруге болады. 2025 жылдың соңында Норвегия қорының активтері 21,268 трлн норвег кронасына (шамамен $2,11 трлн) жетті. Оның 71,3%-ы немесе 15,173 трлн кронасы (шамамен $1,50 трлн) акцияларда, 26,5%-ы немесе 5,649 трлн кронасы (шамамен $560 млрд)облигацияларда болды. Қалған бөлігі жылжымайтын мүлік пен жаңартылатын энергетика инфрақұрылымына тиесілі.
1998-2025 жылдар аралығында қордың жылдық орташа кірістілігі 6,64% болды. Инфляция мен басқару шығындарын шегергендегі нақты жылдық кірістілік 4,34% болды. Осы кезеңдегі жинақталған инвестициялық табыс 13,457 трлн крона болды. Ал 2025 жылдың өзінде қор 15,11% табыс тапты. Акциялық портфельдің кірістілігі 19,3% болды.
Бұл жерде Норвегия моделінің мәні көрінеді: қор нарықтағы қысқа мерзімді құбылмалылықтан қорықпайды, өйткені оның инвестициялық көкжиегі ондаған жылдарға есептелген.
Қазақстан: Консервативті портфель
Қазақстанның Ұлттық қоры 2000 жылғы 23 тамыздағы Президент жарлығымен құрылды, ал іс жүзінде 2001 жылғы 18 мамырдан бастап жұмыс істей бастады. Оның алдында бірден екі міндет қойылды: мұнай табысын болашақ ұрпақ үшін жинау және экономикаға сыртқы күйзелістер кезінде тұрақтылық беру.
Қазақстан қорында тұрақтандыру функциясы болғандықтан, бюджетке трансферт жасау үшін портфельдің бір бөлігі жоғары өтімді активтерде сақталуы тиіс еді. Бұл қаражат негізінен ақша нарығы құралдарына, соның ішінде қысқа мерзімді АҚШ қазынашылық облигацияларына орналастырылды. Ал жинақ портфелі ұзақ мерзімді табысқа бағытталды.
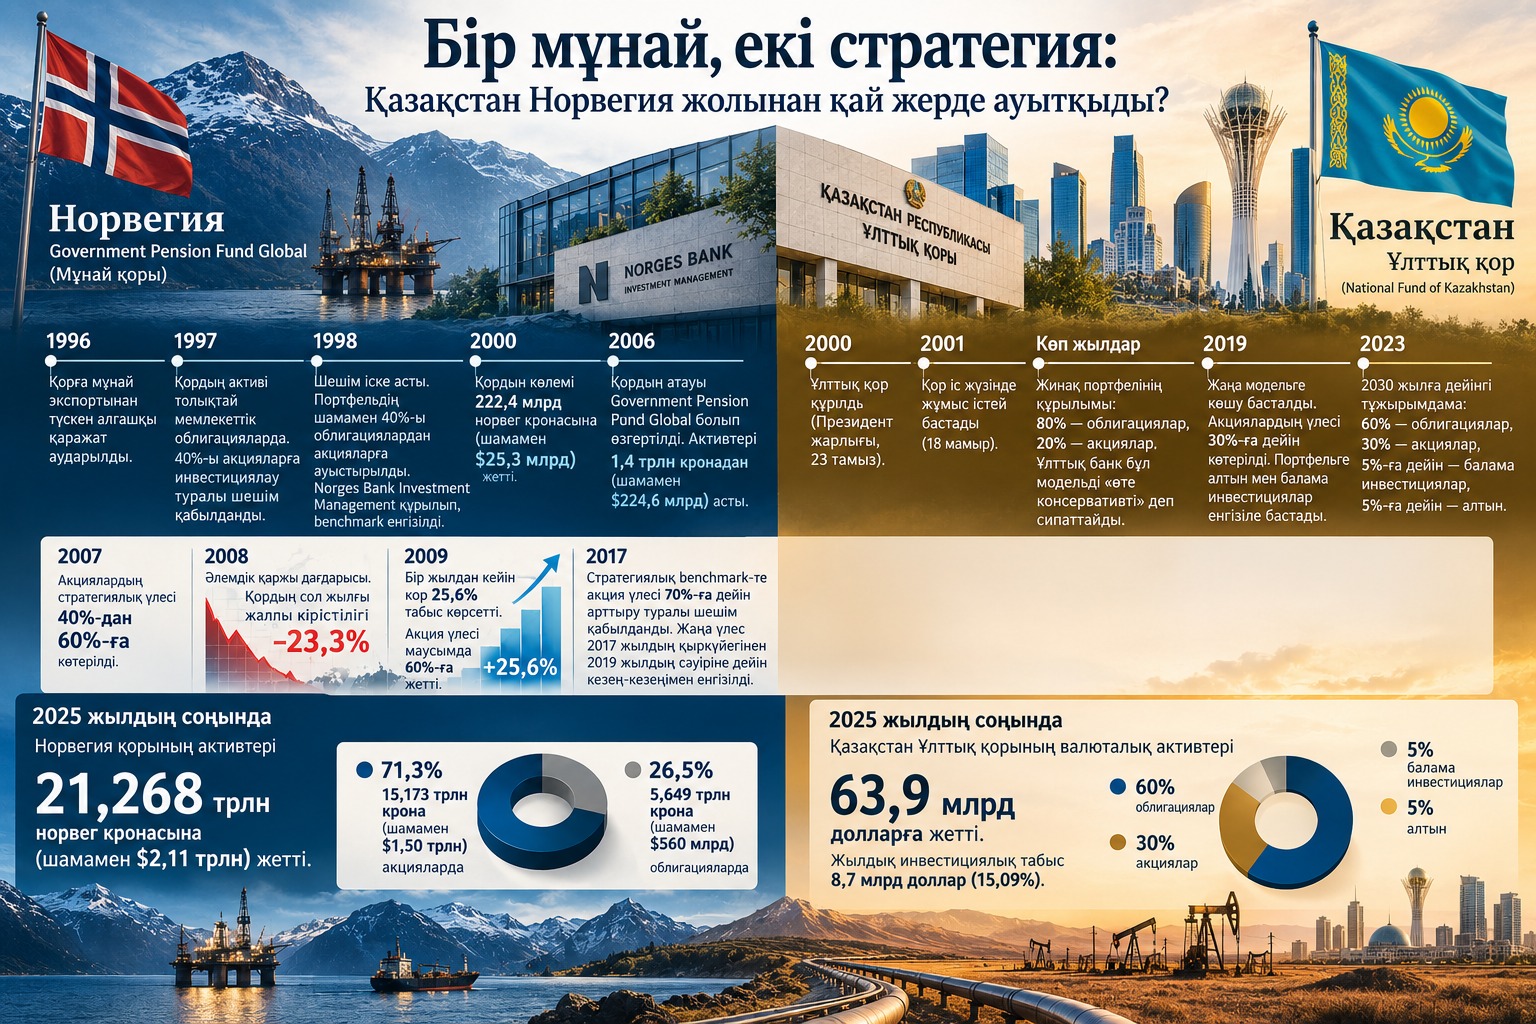
Бірақ оның инвестициялық құрылымы ұзақ уақыт бойы өте сақ болды. Ұлттық банктің мәліметінше, көптеген жылдар бойы жинақ портфелінің стратегиялық аллокациясы:
- 80% – дамыған елдердің облигациялары,
- 20% – дамыған елдер компанияларының акциялары.
Ұлттық банктің өзі бұл модельді жаһандық практика тұрғысынан «өте консервативті» деп сипаттайды.
Норвегия мен Қазақстан арасындағы негізгі айырмашылық осы жерден пайда болды.
Норвегия 1998 жылы акция үлесін 40%-ға жеткізген кезде Қазақстан Ұлттық қоры әлі құрылмаған еді. Қазақстан қоры кейін құрылғанымен, келесі онжылдықтарда акцияларға Норвегия секілді жоғары үлес берген жоқ.
Норвегия 2007 жылы акция үлесін 60%-ға жеткізді. Қазақстан сол кезеңде 80/20 моделінде қалды.
Норвегия 2017 жылы 70%-дық акция benchmark-іне көшті. Қазақстанда акция үлесін арттыру жөніндегі түбегейлі өзгеріс тек 2019 жылдан басталды.
Кешіккен бетбұрыс
2019 жылдан бастап Ұлттық банк жинақ портфелін жаңа, теңгерімді модельге көшіруді бастады. Акциялардың үлесі 30%-ға дейін көтерілді. Сонымен қатар портфельге алтын мен балама инвестициялар енгізіле бастады. Облигациялық портфельдің ішінде корпоративтік және дамушы нарықтардың облигацияларын көбейту көзделді.
2023 жылы бекітілген 2030 жылға дейінгі тұжырымдамада жинақ портфелінің стратегиялық құрылымы:
- 60% – облигациялар;
- 30% – акциялар;
- 5%-ға дейін – балама инвестициялар;
- 5%-ға дейін – алтын деп белгіленді.
Яғни Қазақстан да біртіндеп тәуекелі жоғары активтердің үлесін арттырды. Бірақ оның қазіргі моделі де Норвегияның 70/30 құрылымынан өзгеше: Қазақстанда акциялардың үлесі 30%, ал облигациялар 60%.
Бұл айырмашылықты тек «консервативтілік» деп түсіндіру жеткіліксіз. Қазақстан Ұлттық қорының бюджетке трансферт жасау міндеті бар, сондықтан оның активтерінің бір бөлігі жоғары өтімді болуы қажет. Норвегияның GPFG моделінде мұндай тұрақтандыру функциясы дәл осындай түрде портфель құрылымына енгізілмеген.
Ресми мәліметке сүйенсек, Қазақстан Ұлттық қорының инвестициялық кірістілігі соңғы жылдары өсті. Ұлттық банктің дерегінше, қордың валюталық активтерінің жылдық кірістілігі 2001 жылы 2,86%, 2003 жылы 8,69%, 2007 жылы 9,92%, 2008 жылы -2,28%, 2015 жылы -2,44%, 2018 жылы -2,64% болды. 2019 жылдан кейін 7,42%, 2020 жылы 7,57%, 2022 жылы -10,35%, 2023 жылы 11,38%, 2024 жылы 7,59%, ал 2025 жылы 15,09% болды.
2001 жылдан бергі кезеңдегі жылдық орташа кірістілік 4%. Соңғы бес жылда бұл көрсеткіш 5,2%-ға, соңғы он жылда 4,63%-ға жетті.
2025 жылы қордың валюталық активтерінен түскен инвестициялық табыс 8,7 млрд доллар болды. Жыл соңында валюталық активтердің көлемі 63,9 млрд долларға жетті.
Салыстыру үшін, Норвегияның 2025 жылдың соңындағы қорының жалпы көлемі 21,268 трлн крона, ал 1998-2025 жылдардағы жылдық орташа кірістілігі 6,64% болды.
Айырмашылық – ақшаның нарықта қанша уақыт жұмыс істегенінде
Норвегия акция нарығына 1998 жылы кірді. 2007 жылы акция үлесін 60%-ға жеткізді, ал 2017–2019 жылдары 70%-ға дейін көтерді.
Қазақстан ұзақ уақыт бойы 80% облигация және 20% акция моделін ұстанды. Акция үлесін 30%-ға дейін көтеру процесі тек 2019 жылдан басталды.
Басқаша айтқанда, екі ел де мұнайдан түскен ақшаны болашақ үшін сақтауды мақсат етті, бірақ нарықтағы тәуекелді қабылдау жылдамдығы әртүрлі болды.
Норвегияның инвестициялық философиясы ұзақ мерзімді жоғары кіріс алу үшін акциялардың жоғары үлесін қабылдауға негізделді. Қазақстанның моделі болса ұзақ уақыт бойы капиталды сақтау, өтімділік және тұрақтандыру міндеттеріне көбірек салмақ түсірді.

