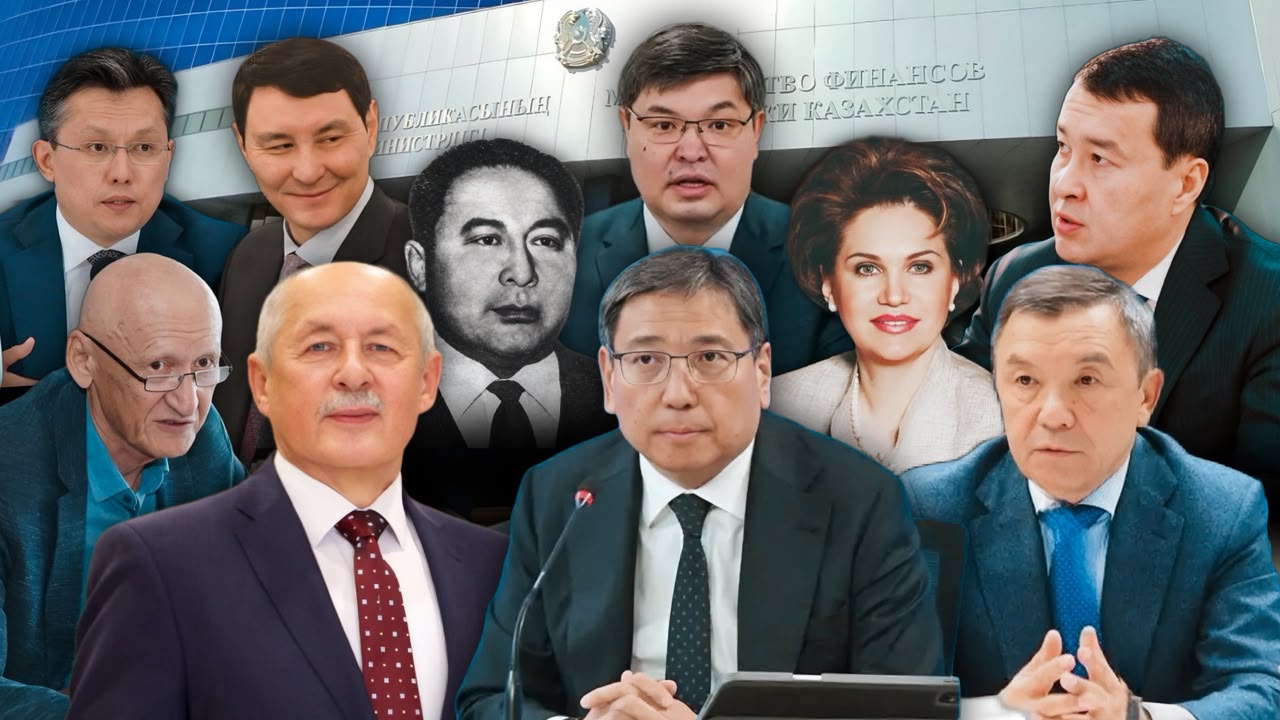
Биыл 25 қазанда Қазақстанның Мемлекеттік егемендігі туралы декларацияның қабылданғанына 36 жыл, ал 16 желтоқсанда Тәуелсіздік алғанымызға 35 жыл толады. Осыған орай Tizgin.kz Қазақстан дербес мемлекет болғалы Үкімет құрамында әр саланы басқарған министрлердің шешімдері мен реформаларына үңіліп көргелі отыр. Әңгіменің “әлқиссасын” қаржы министрлерінен бастасақ дейміз.
Осы уақыт ішінде Қазақстан бюджеті дағдарысты да, қазба байлығы арқылы “бүйірі қампайған” кезеңдерді де өткерді. Қазынаның толығуына министрлердің саясаты қаншалықты ықпал етті, кімнің реформасы сәтті болып, кімнің тұсында бюджет саясаты тоқырады? Tizgin.kz Төлеубек Әбдіқадыровтан Мәди Тәкиевке дейінгі министрлердің атқарған жұмысына шолу жасап көрді.
Тоқырау жылдарынан толыққан кезеңге дейін
Тәуелсіз Қазақстанның алғашқы қаржы министрлеріне қазынаны молайтудан бұрын мемлекеттің күнделікті міндеттемелерін орындау мәселесін шешуіне тура келді. Кеңес кезінен қалған өндіріс байланыстары үзіліп, кәсіпорындар тоқтады, салық түсімі азайды. Бағаның шарықтауы халықтың жинаған ақшасын құнсыздандырып, жұмыссыздық пен тұрмыс тауқыметін күшейтті. Халықаралық валюта қорының сол кезеңдегі есебі бойынша, 1991-1995 жылдары Қазақстанның нақты жалпы ішкі өнімі жиынтық есеппен 31 пайызға қысқарған. Сондықтан бұл министрлердің жұмысын бүгінгі бюджеттің өлшемімен бағалау тарихи жағдайды ескермеу болар еді.
Ең алғашқы қаржы министрі Төлеубек Әбдіқадыров қызметін 1991–1992 жылдары атқарды. Министрлікті 1990 жылдан басқарған ол одақ жүйесінен дербес мемлекеттік қазына жүйесіне өту кезеңінің басында тұрды. Оның тұсындағы маңызды қадам – 1991 жылғы желтоқсанда «Қазақстан Республикасының бюджет жүйесі туралы» заңның қабылдануы болды.
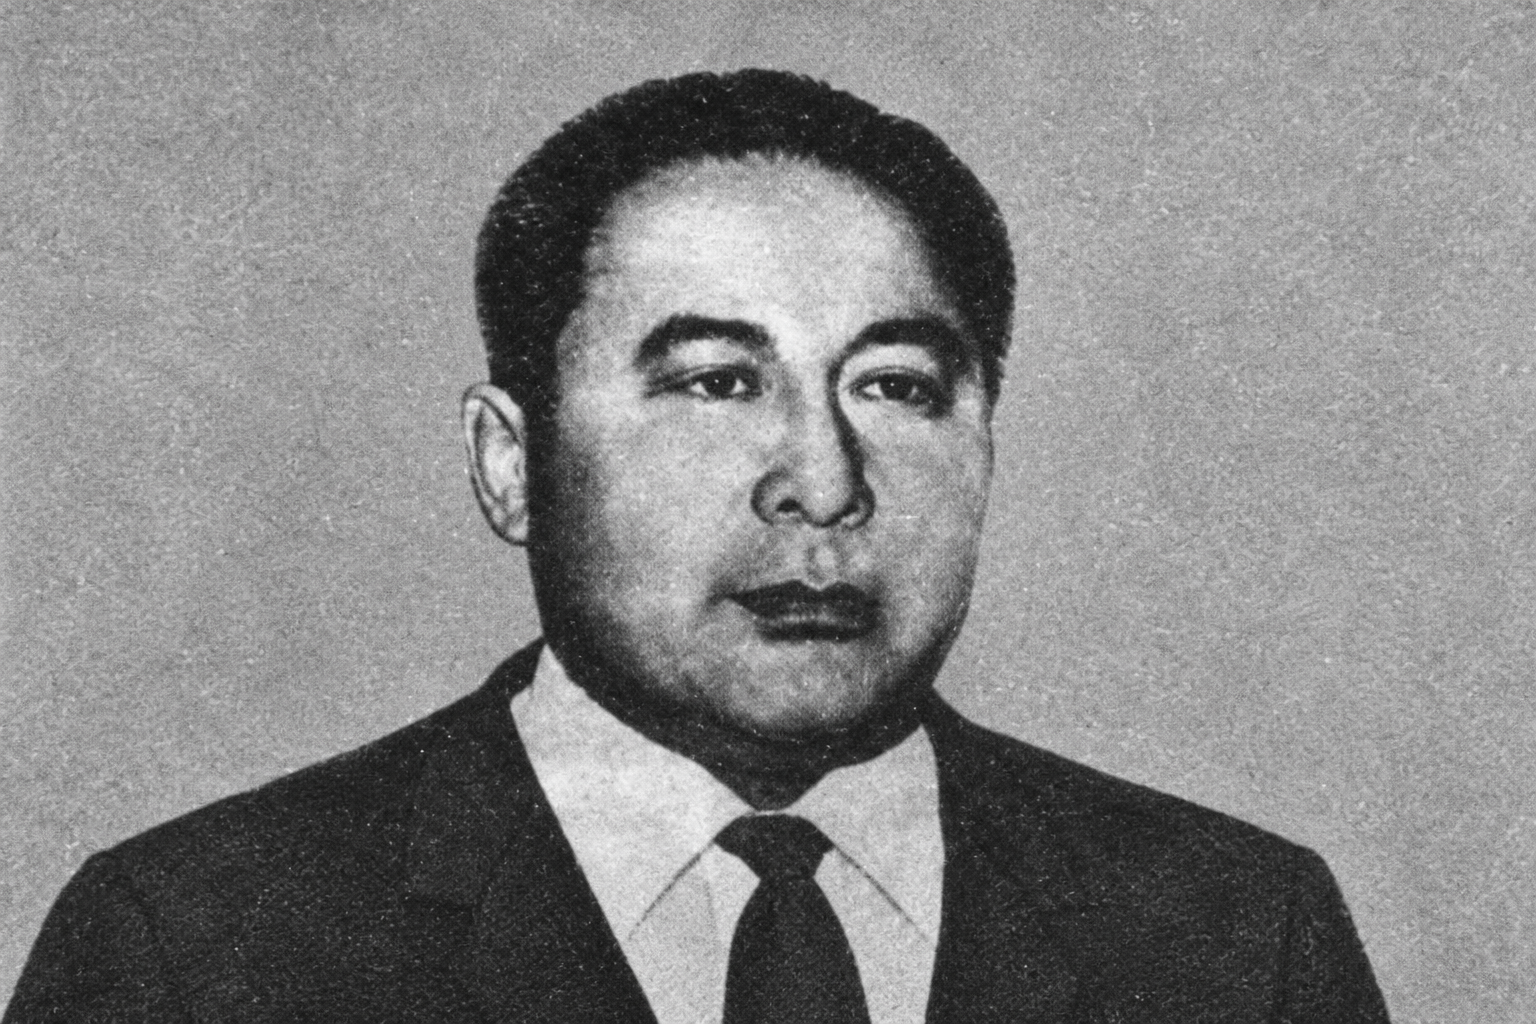
Әбдіқадыров осы құжатты әзірлеп, қабылдауға белсенді қатысқан. Бұл тәуелсіз мемлекеттің кірісі мен шығынын ұйымдастыруға құқықтық негіз берді. Алайда рубль аймағында қалған Қазақстан баға мен ақша айналымын толық бақылауға әлі қауқарсыз еді: бюджет дербес бола бастағанымен, оның сатып алу қабілетін инфляция әлсіретті.
Еркешбай Дербісов басқарған 1992-1994 жылдар қаржы жүйесі үшін ең ауыр кезеңдердің бірі болды. Ресейдегі ақша реформасынан кейін рубль аймағында қалудың әуресі көбейіп, 1993 жылы 15 қарашада ұлттық валюта – теңге айналымға енгізілді. Бұл Қазақстанға жеке-дара ақша саясатын жүргізуге мүмкіндік берді, бірақ дағдарысты бірден тоқтатпады. Кәсіпорындардың берешегі, өндірістің құлдырауы, салық түсімінің аздығы қазынаның кірісін кемітті. Теңгенің айналымға енгізілуін бір қаржы министрінің жеке реформасы деп көрсету дұрыс емес: ол мемлекет басшылығы, Үкімет пен Ұлттық банк бірлесіп жүзеге асырған мағңызды шешім болды.
Дербісов кезеңіндегі министрлікке тікелей қатысты ірі өзгеріс – 1994 жылы қаңтарда Қазынашылық бас басқармасының құрылуы. Мемлекет бюджет ақшасының қозғалысын, төлемдер мен қаражаттың мақсатты жұмсалуын бақылаудың жаңа жүйесін қалыптастыра бастады. Дегенмен алғашқы тұрақтандыру әрекеті толық нәтиже бермеді: ХВҚ бағалауынша, 1994 жылдың басындағы кәсіпорындар берешегін өтеуге бағытталған шаралар инфляцияны тежеу бағдарламасын бұзған. Бұл тәжірибе ақша құю арқылы төлем дағдарысын шешудің өзі бағаны қайта өсіруі мүмкін екенін көрсетті.
Александр Павловтың алғашқы министрлік кезеңі – 1994–1998 жылдар еді. Павловтың тұсында басымдық қаржыны тұрақтандыруға ауысты. 1995 жылы жаңа салық заңнамасы қабылданып, нарықтық экономикаға бейімделген салық жүйесі қалыптаса бастады. Қазынашылықты дамыту жалғасты, ал бұрынғыдай мемлекеттік кепілдікпен берілетін мақсатты несиелерді шектеу тұрақтандыру саясатының бір бөлігі болды. Нәтиже байқалды: жыл соңындағы инфляция 1994 жылғы 1 160 пайыздан 1997 жылы 11,3 пайызға дейін төмендеді, экономика 1996 жылдан қайта өсе бастады. Мұны да Үкімет пен Ұлттық банктің ортақ саясатының нәтижесі деуге болады.
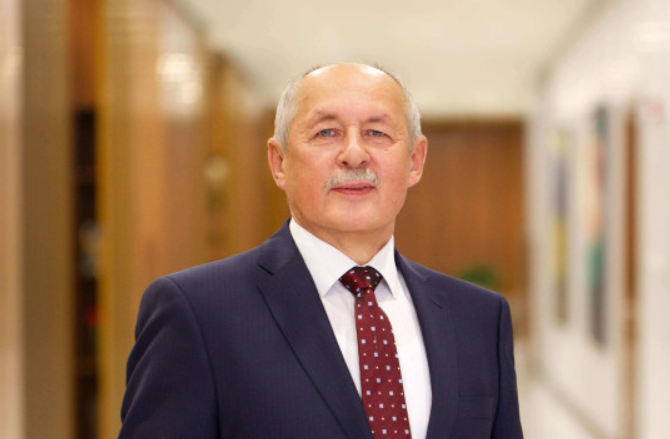
Бірақ макроэкономикалық тұрақтану халықтың тұрмысы бірден түзелді дегенді білдірмеді. Жалақы, зейнетақы және коммуналдық төлемдер бойынша берешек сақталды. Мұнай-газ саласына шетелдік инвестиция келе бастағанымен, жаңа жобалардың қазынаға толық кіріс әкелуі уақытты қажет етті. Павлов кезеңінің жетістігі – қаржы тәртібінің нығаюы, шешілмеген мәселесі – осы тұрақтылықты әлеуметтік міндеттемелердің уақтылы орындалуына айналдыру еді.
1998–1999 жылдары қаржы министрлігін Сауат Мыңбаев басқарды. Оның аз уақыт қызметі жаңа сыртқы дағдарыспен тұспа-тұс келді. Азиядағы қаржы күйзелісі, Ресейдегі дефолт және шикізат бағасының төмендеуі Қазақстанның қалпына келе бастаған экономикасына соққы берді. ХВҚ есебінше, 1998 жылы әлемдік мұнай бағасы шамамен 40 пайызға құлдыраған. Экономикалық белсенділік бәсеңдеп, салық жинау қиындады. Сондықтан осы кезеңдегі бюджет қысымын тек министрдің жұмысына тіреп қоюға болмайды.
Мыңбаевқа 1998 жылы қаңтарда іске қосылған жинақтаушы зейнетақы жүйесіне көшудің бюджетке түсірген салмағын да көтеруге тура келді. Жұмыс істейтіндердің жарналары жеке шоттарға бағытталғанымен, мемлекет бұрынғы зейнеткерлер алдындағы міндеттемелерін сақтап қалды. Реформа болашақтағы зейнетақыны жинақ арқылы қаржыландыруға жол ашты, алайда өтпелі кезеңде қазынаға қосымша жүк түсірді. Бұл өзгеріс Павлов тұсында дайындалып, Мыңбаев кезеңінде жалғасты.
Ораз Жандосов министр болған 1999 жылдың қаңтар-қазан айлары дағдарыстан шығудың күрделі шешімдерімен ерекшеленді. 5 сәуірде Қазақстан теңгені еркін айырбастау бағамына көшті. Үкімет пен Ұлттық банктің бұл қадамы сыртқы күйзелістен кейінгі жағдайға бейімделуге бағытталды, бірақ теңгенің әлсіреуі халық пен импортқа тәуелді бизнес үшін ауыр болды. Жандосов тұсында жаңа «Бюджет жүйесі туралы» заң қабылданды, сондай-ақ мемлекеттік мүлікті жекешелендіру мен басқарудың тиімділігін арттыру бағдарламасын бақылау оған жүктелді. Алайда тоғыз айлық қызметтен ұзақ мерзімді реформалардың түпкі нәтижесін талап ету мүмкін емес-тін.
Мәжит Есенбаевтың 1999 жылы қазаннан 2002 жылы қаңтарға дейінгі кезеңінде қазынаның жағдайы жақсара бастады. Мұнай бағасының қалпына келуі мен экономиканың өсуі бюджетке қосымша мүмкіндік берді. ХВҚ 2000 жылдың алғашқы тоғыз айында жалпы мемлекеттік бюджет балансының профицитін ЖІӨ-нің 1,3 пайызы деңгейінде тіркеді. Демек, бұл жылдардағы қаржылық нәтижені салық пен шығын саясатына ғана телуге болмайды: қолайлы сыртқы жағдайдың үлесі үлкен болды.
Есенбаевтың тұсындағы ең маңызды институционалдық өзгерістер – Ұлттық қордың құрылып, жаңа Салық кодексінің қабылдануы. 2000 жылы 23 тамыздағы президент жарлығымен құрылған қордың мақсаты болашақ ұрпаққа қаражат жинау және сыртқы күйзелістерге тәуелділікті азайту болды. 2001 жылғы маусымда қабылданып, 2002 жылдан күшіне енген Салық кодексін ХВҚ бұрынғы заңнамамен салыстырғанда елеулі ілгерілеу деп бағалады. Бұлар Есенбаев басқарған министрлік қатысқан мемлекеттік реформалар еді.
Мәжит Есенбаевтың кезінде мұнайдан түсетін кіріс өсті. ХВҚ-ның 2001 жылға берген бағалауында Ұлттық қорға аударымдарды қоса есептегендегі жалпы мемлекеттік профицит ЖІӨ-нің шамамен 3,3 пайызына жетеді деп күтілген, ал мұнай кірісін алып тастағандағы тапшылық шамамен 4 пайыз болған.
Қазақстан алғашқы онжылдықта дербес бюджет, салық және қазынашылық жүйесін қалыптастырды, бірақ қазынаның тұрақтылығын шикізаттан тәуелсіз қамтамасыз ету міндеті шешілмеді. Алғашқы министрлердің мұрасын бағалаудағы негізгі айырма да осында: қаржы институттарын құру реформаның нәтижесі, мұнайдан мол түсім алу – сол реформамен қатар әсер еткен сыртқы мүмкіндік.
Мұнай молайтқан қазына, дағдарыс әшкерелеген осалдық: 2002–2013 жылдар
Алғашқы онжылдықта Қазақстан қаржы жүйесін қалыптастырып, тапшылықпен күрессе, келесі кезеңде басты мәселе өскен кірісті тиімді басқаруға ауысты. Мұнай өндіру көлемі ұлғайып, «қара алтынның» бағасы көтерілді, шетелден инвестиция көбейді. Халықаралық валюта қорының бағалауынша, 2000–2007 жылдары Қазақстан экономикасы жылына орта есеппен шамамен 10 пайыз өскен. Қазынаның мүмкіндігі кеңейді, бірақ осы өрлеумен қатар банктердің сыртқы қарызы, несиеге тәуелді құрылыс және баспана нарығындағы баға өсімі де күшейді. Кейін әлемдік дағдарыс мол кірістің өзі тұрақтылыққа кепіл болмайтынын көрсетті.
Александр Павловтың екінші рет министр болған кезеңі 2002 жылдың қаңтар–тамыз аралығын қамтыды. Ол мұнай кірісі өсе бастаған, жаңа Салық кодексі күшіне енген кезде қызметке оралды. Алайда бұл қысқа кезеңді дербес ірі реформалар дәуірі ретінде көрсетуге негіз аз. Негізгі бетбұрыс тамыздағы мемлекеттік басқару жүйесінің өзгеруі болды: бюджеттік жоспарлау жаңадан құрылған Экономика және бюджеттік жоспарлау министрлігіне берілді. Осыдан кейін қаржы саясатын бағалағанда екі ведомствоның жауапкершілігін ажырату қажет: шығынды жоспарлау мен бюджетті атқару бір министрліктің қолында болған жоқ.
Павловтан кейін Зейнолла Кәкімжанов министрлікті 2002 жылғы тамыздан 2003 жылғы маусымға дейін басқарды. Бұған дейін мемлекеттік кірістер министрі болған ол қайта ұйымдастырылған қаржы жүйесінде жұмыс істеді. Оның тұсында бюджет тапшылығын ішкі қарыз арқылы қаржыландыруға басымдық берілді. Кәкімжанов 2003 жылы мемлекеттік бағалы қағаздар шығару ішкі қаржы нарығын жандандыруға мүмкіндік беретінін түсіндірген. Бұл зейнетақы қорлары мен басқа инвесторларға қаражат орналастыратын құрал ұсынды. Дегенмен мұндай тәсілдің нәтижесін қарыз тарту көлемімен ғана өлшеуге болмайды: маңыздысы – алынған қаражаттың қандай экономикалық қайтарым бергені.
Ерболат Досаевтың 2003 жылдың маусымы 2004 жылдың сәуіріндегі қызметі салық жүктемесін жеңілдету кезеңімен сәйкес келді. 2004 жылдан қосылған құн салығының мөлшерлемесі 16 пайыздан 15 пайызға, жеке табыс салығының ең жоғары мөлшерлемесі 30 пайыздан 20 пайызға төмендеді. Мұнай кірісі өсіп тұрған кезде мемлекет бизнес пен азаматтардың салық жүктемесін азайтуға мүмкіндік алды.
Алайда осы жеңілдіктердің экономикалық әсерін мұнай бағасының, инвестицияның және жалпы өсімнің ықпалынан бөлек бағалау қиын. Сондықтан қазынаның толығуын тек министрдің салық саясатының табысы деу асығыстық болар еді.
Арман Дунаев басқарған 2004-2006 жылдарда бюджет жүйесінің құқықтық негізі нығайды. 2004 жылы сәуірде алғашқы Бюджет кодексі қабылданды. Ол бюджетті әзірлеу, бекіту, атқару және бақылау тәртібін бір құжатқа біріктірді. Бұл реформаны Дунаевтың жеке бастамасы деп көрсету дұрыс емес: кодекс ол тағайындалғаннан кейін көп ұзамай қабылданғандықтан, дайындығы бұрын басталған. Оның кезеңіндегі міндет – жаңа ережелерді іске асыру болды. Мұндай жүйелендірудің артықшылығы қаржы рәсімдерін айқындауда еді, бірақ рәсімнің сақталуы әр шығынның тиімді болғанын өздігінен дәлелдемейді.
Наталья Коржованың 2006-2007 жылдардағы кезеңінде мұнай кірісін басқарудың жаңа тәртібі іске қосылды. Мұнай секторынан түсетін тікелей салық түсімдерін Ұлттық қорға жинап, бюджетке трансферт арқылы беру тетігі күшейтілді. Бұл қымбат мұнайдан түскен ақшаның бір бөлігін сақтап, мемлекеттік шығынды бағаның күнделікті құбылуынан қорғауға бағытталды. ХВҚ 2007 жылы бюджет кірісінің күткеннен жоғары болуына экономикалық өсіммен қатар салық әкімшілендіруінің жақсаруы да ықпал еткенін атап өтті. Демек, бұл кезеңнің нәтижесінде сыртқы қолайлы жағдай да, қаржыны басқару сапасы да рөл атқарды.
Алайда мемлекеттік қорда ақша жиналып жатқанда, жеке қаржы секторында тәуекел ұлғайды. Банктер шетелден көп қарыз алып, оның елеулі бөлігін құрылыс пен жылжымайтын мүлік сияқты сыртқы нарыққа өнім шығармайтын салаларға бағыттады. ХВҚ дерегінше, 2007 жылға қарай банктердің сыртқы қарызы 46 млрд долларға, сол кездегі ЖІӨ-нің 44 пайызына жеткен. Несие құрылыс пен баспанаға сұранысты күшейтті, бірақ сыртқы қаржы тоқтаса, бұл өсімнің жалғасуы күмәнді еді. Сондықтан инвестиция мен банктердің сырттан алған қарызын бірдей «елге келген пайдалы капитал» ретінде қарастыру жаңсақ.
Бағамның салыстырмалы тұрақтылығы да осы кезеңнің ерекшелігі болды. Дегенмен доллар бүкіл аралықта 100-150 теңге шегінде тұрды деу дәл емес: жылдық орташа бағам 2007 жылы шамамен 122,6 теңге, 2008 жылы 120,3 теңге болғанымен, 2009 жылғы девальвациядан кейін 150 теңге маңына ауысты. Ал 2013 жылы орташа ресми бағам 152,13 теңгені құрады. Бағам саясаты Ұлттық банктің құзыретінде болғандықтан, оның тұрақтылығын немесе құнсыздануын қаржы министрінің жеке нәтижесі ретінде бағалауға болмайды.
Болат Жәмішевтің 2007 жылдың қарашасынанан 2013 жылғы қарашаға дейінгі қызметі осы тәуекелдермен күреске айналды. Қазақстанға дағдарыс 2008 жылдың күзінде ғана келген жоқ: халықаралық қаржы нарығындағы өтімділік тапшылығы банктерге 2007 жылғы тамыздан әсер ете бастаған. Ал кейін мұнай бағасының құлдырауы, сыртқы сұраныстың әлсіреуі және банктердің қиындықтары бір мезгілде қысым жасады. Ел экспортының құны 2008 жылғы 76,4 млрд доллардан 2009 жылы 48,2 млрд долларға төмендеді.
Үкімет Ұлттық қордан қаржыландырылған 10 млрд долларлық дағдарысқа қарсы жоспарды іске қосты. Қаражат банктерді капиталдандыруға және экономикалық белсенділікті қолдауға бағытталды; «Самұрық-Қазына» төрт ірі банктің капиталына кірді. Бұл шараларды Жәмішев жалғыз жүзеге асырған жоқ: шешімдер Үкімет, Ұлттық банк, қаржы нарығын қадағалау органы және мемлекеттік қорлардың қатысуымен қабылданды. Жинақталған мұнай ақшасы экономиканың күрт құлдырауын тежеуге көмектесті: 2009 жылы өсім баяулағанымен, ХВҚ есебінде шамамен 1,2 пайыз деңгейінде сақталған.
Қолдаудың пайдасымен бірге құны да болды. Мемлекет банк секторындағы тәуекелдің бір бөлігін өз мойнына алды, ал бұрынғы проблемалық несиелер ұзақ уақыт шешілмеді. ХВҚ 2012 жылы экономиканың қайта өсуі мен жекелеген қолдау шаралары банктердің балансын қалпына келтіреді деген үміт ақталмағанын жазды. Сондықтан дағдарысқа қарсы саясаттың жетістігі – жүйенің күйреуіне жол бермеу; кемшілігі – банктерді сауықтырудың созылуы және мемлекеттік қолдауға тәуелділіктің сақталуы еді.
Жәмішев кезеңінде бюджет пен салық жүйесі де жаңарды. 2008 жылы қабылданған жаңа Бюджет кодексі үш жылдық жоспарлау мен нәтижеге бағдарланған бюджетке көшудің негізін бекітті. 2009 жылдан корпоративтік табыс салығы 30 пайыздан 20 пайызға, ҚҚС 13 пайыздан 12 пайызға төмендеді. Бұл бизнеске түсетін жүктемені жеңілдетті, бірақ дағдарыс кезінде қазына кірісіне қосымша қысым түсірді. Реформалардың мақсаты шығысты жай игерумен шектелмей, оның нәтижесін бағалау еді; соған қарамастан, 2013 жылы жаңа бюджет саясаты тұжырымдамасының қабылдануы шығыс тиімділігі мен қаржы тәртібін жетілдіру қажеттігі сақталғанын көрсетті.
Бұл кезеңнің басты сабағы – мұнай кірісін жинақтау Қазақстанға дағдарыс кезінде қорған берді, ал сол кіріске сүйенген өсім қаржы жүйесінің барлық осал тұстарын жоя алмады. Қазына кеңейді, бюджет ережелері жетілді, бірақ несие мен жылжымайтын мүлікке негізделген өрлеудің құнын кейін мемлекет те, азаматтар да көтерді. Министрлердің нәтижесін бағалауда бюджетке қанша ақша түскенінен бөлек, сол ақшаның қандай қорған, қандай тұрақты табыс және қандай қоғамдық нәтиже бергені шешуші өлшем болуы керек.
Мұнайға тәуелді бюджеттен салық реформасына дейін: 2013-2026 жылдар
Бақыт Сұлтановтан Мәди Такиевке дейінгі кезеңде Қазақстан қазынасы бірнеше ауыр сынақтан өтті: мұнай арзандады, теңге құнсызданды, банктерге қайтадан мемлекеттік қолдау қажет болды, пандемия экономикалық белсенділікті тежеді. ЕАЭО аясындағы интеграция мен кейінгі геосаяси өзгерістер сауда және кеден саясатына жаңа міндеттер жүктеді. Осы жылдары қаржы министрлерінің алдында әлеуметтік міндеттемелерді орындаумен қатар, бюджет кірісін көбейту, шығынды тежеу және Ұлттық қорға тәуелділікті азайту мәселесі тұрды. Бірақ бұл міндеттердің бәрі бірдей шешілген жоқ.
Бақыт Сұлтанов министрлікті 2013 жылдың қарашасынан 2018 жылдың қыркүйегіне дейін, бес жылға жуық басқарды. Ол қызметке келгенде Қазақстан әлі қымбат мұнай кезеңінің мүмкіндіктерін пайдаланып отырған еді. Алайда 2014 жылдан сыртқы жағдай күрт өзгерді: мұнай бағасы құлдырап, Ресей экономикасы баяулады, рубль арзандады. Халықаралық валюта қорының сол кездегі есебінде жалпы мемлекеттік қаржы балансының профициті 2013 жылғы ЖІӨ-нің 5 пайызынан 2014 жылы 1,7 пайызға дейін төмендегені көрсетілген. Мұнай кірісін алып тастағандағы тапшылық, керісінше, ұлғайды. Бұл қазынаның тұрақтылығы сыртқы нарыққа қаншалықты тәуелді екенін айқын көрсетті.
Сұлтанов кезеңіндегі маңызды өзгерістердің бірі – 2015 жылы 1 қаңтардан Еуразиялық экономикалық одақтың жұмыс істей бастауы. Қазақстан оған Ресей және Беларусьпен бірге құрылтайшы мемлекет ретінде қатысты. Дегенмен ортақ кеден кеңістігі сол күні алғаш құрылған жоқ: оған дейін Кеден одағы мен Бірыңғай экономикалық кеңістік болған. ЕАЭО интеграцияны тереңдетіп, тауарлар, қызметтер, капитал мен жұмыс күшінің қозғалысына ортақ ережелер қалыптастыруға бағытталды. Сондықтан Қазақстан нарығындағы барлық өзгерісті тек 2015 жылғы одаққа байланыстыру тарихи тұрғыдан дәл болмайды.
Одақ отандық кәсіпкерлерге үлкен нарыққа шығу мүмкіндігін бергенімен, сол нарықтағы бәсекені де күшейтті. Әсіресе рубль арзандап, теңге бұрынғы бағамын сақтап тұрған кезде ресейлік өнімнің бағалық артықшылығы ұлғайды. Ресей тауарларының Қазақстан нарығын жаулап алатын кезі де – осы шақ. 2015 жылы тамызда Үкіметтің өзі бұл жағдай қазақстандық тамақ өнеркәсібі мен ауыл шаруашылығы өндірушілеріне қиындық туғызғанын мойындады. ХВҚ да рубльдің құнсыздануы теңгенің нақты тиімді бағамын қымбаттатып, Қазақстанның бәсекеге қабілеттілігіне қысым жасағанын атап өтті.
Қаржы жүйесінде интеграция кедендік және салықтық әкімшілендіруді өзгертті. Өзара саудадағы тауар қозғалысын бақылау, жанама салықтарды жинау және ортақ кеден ережелерін қолдану маңызды бола түсті. ЕАЭО елдерінен бөлінетін кедендік түсімдер бюджет есебінің жеке құрамдасына айналды. Бұл ортақ нарықпен бірге түсімнің толықтығын қамтамасыз ету, жалған құжаттар мен тауар құнын төмендетіп көрсетуге қарсы күресу міндеті де күшейгенін көрсетеді.
Сұлтановтың ең күрделі сынағы – мұнай кірісі азайған кезде бюджеттің міндеттемелерін сақтау болды. 2015 жылы тамызда ол мұнай бағасының төмендеуінен қаңтар–шілдедегі бюджет кірісі өткен жылдың сәйкес кезеңімен салыстырғанда 22 пайызға азайғанын мәлімдеді. Министрлік бюджет бағдарламаларын оңтайландыруды және мемлекеттік-жекешелік әріптестік тәсілдерін пайдалануды ұсынды, әлеуметтік міндеттемелер сақталатынын айтты. Бұл ұстанымнан шығынды қысқарту мен экономиканы қолдау қажеттігінің арасындағы қайшылық көрінеді: кіріс азайғанымен, мемлекеттің міндеттері азайған жоқ.
Осы тұста теңгені ұстап тұрудың құны туралы мәселе де өткір қойылды. 2015 жылғы 20 тамызда бұрынғы президент Нұрсұлтан Назарбаевтың мәлімдеуінше, 2014–2015 жылдары бағамды қорғауға 28 млрд доллар, оның ішінде 2015 жылы 10 млрд доллар жұмсалған. Бұл соманы президенттің сол кездегі бағалауы ретінде қарастырған жөн; оны республикалық бюджеттен тікелей жұмсалған шығын деп көрсету дұрыс емес. Валюталық интервенцияны Ұлттық банк жүргізді, ал Ұлттық қор қаражатын айырбастау, резервтерді басқару және бюджетті қаржыландыру өзара байланысты болғанымен, әрқайсысы бөлек операция еді.
2015 жылы тамызда Қазақстан еркін валюта бағамы мен инфляциялық таргеттеуге көшті. Сұлтановтың сол кездегі жария мәлімдемелерінен анық көрінетіні – кірістің төмендеуін мойындап, бюджетті жаңа жағдайға бейімдеу қажеттігін көтеруі. Ал Үкімет басшысы Кәрім Мәсімов теңгенің әлсіреуі бюджетке қосымша теңгелік кіріс әкелуі мүмкін екенін айтқан. Экономикалық тұрғыдан бұл түсінікті: валюталық кірісті теңгеге айналдырғанда сома өседі. Бірақ импорт, жабдықтар мен валюталық міндеттемелер де қымбаттайды, сондықтан девальвацияны қазынаның таза ұтысы ретінде бағалау біржақты болар еді.
Сұлтанов кезеңінің нақты институционалдық нәтижесі салық пен кеден рәсімдерін цифрландырудан көрінді. «Астана-1» жүйесі ЕАЭО Кеден кодексінің талаптарына сәйкестендіріліп, электрондық декларациялау енгізілді. 2018 жылы Үкімет есебінде импорт бойынша рәсімделген декларациялардың 90 пайызы автоматты түрде шығарылғаны айтылды. Электронды мемлекеттік сатып алу мен салық төлеушілердің жеке шоттарын орталықтандыру да әкімшілік шығынды азайтуға бағытталды. Бұлардың артықшылығы – рәсімдерді жылдамдатып, тікелей байланыс пен қателерді қысқарту; ал шектеуі – электрондық жүйенің өзі жалған мәлімет пен салықтан жалтаруды толық жоя алмайды.
2018 жылдан жаңа Салық кодексі күшіне еніп, арнайы режимдер мен бірқатар мөлшерлемелер өзгерді. Бірақ Сұлтанов тұсындағы қаржы саясатының нәтижесін тек әкімшілендіру жетістіктерімен өлшеуге болмайды. 2017 жылы банк секторына көрсетілген мемлекеттік қолдауды ХВҚ ЖІӨ-нің шамамен 4 пайызы деп есептеді. Бұл қаржы жүйесіндегі бұрыннан жиналған мәселелердің қазынаға қайта салмақ түсіргенін көрсетті. Сұлтанов кезеңін кәсіби тұрғыдан бағалағанда, цифрландырудағы ілгерілеумен қатар мұнайға тәуелділік пен банктерді сауықтырудың қоғамдық құнын да ескеру қажет.
Әлихан Смайылов министрлікті 2018 жылы қыркүйектен 2020 жылы мамырға дейін басқарды. Оның кезеңінде негізгі басымдықтардың бірі көлеңкелі айналымды қысқарту және бұрын басталған цифрландыруды кеңейту болды. 2019 жылдан ҚҚС төлеушілерге электрондық шот-фактура жазу міндеттеліп, онлайн кассалар, тәуекелдерді басқару жүйесі және импортты бақылау құралдары дамыды. Министрлік 2019 жылғы салық рақымшылығы аясында негізгі қарызды төлеген кәсіпкерлердің өсімпұлы мен айыппұлын есептен шығару арқылы берешекті өтеуге ынталандырды. Бұл тәсіл жазалау мен ерікті төлемді ынталандыруды қатар қолдануға ұмтылысты көрсетті.
Смайылов кезеңінің есте қалған бір эпизоды – 2019 жылдың 30 қаңтарындағы Үкіметтің кеңейтілген отырысы. Назарбаев қаржы министрінің үстел шетінде отырғанын байқап, оны вице-премьерлерге жақын отырғызуды тапсырды. Сағынтаевқа оның қайда отырғанын көрсетіп, қаржыға осылай қараудың өзі саладағы мәселені аңғартатынын айтты. Бұл жай хаттамалық көрініс емес еді: сол отырыста Қытаймен сауда статистикасындағы алшақтық пен кедендегі көлеңкелі айналым талқыланды. Смайылов декларацияланған құнды төмендетуден бюджеттің жылына шамамен 205 млрд теңге жоғалтатынын түсіндірді. Экс-президенттің министрді ортаға шақыруы қаржы ведомствосының мәртебесімен бірге оның нәтижеге жауапкершілігін де алға шығарды.
Цифрландыру қосымша түсімді анықтауға көмектесті, бірақ оның нәтижесін бағалауда ведомствоның есептік мәлімдемелері мен тәуелсіз тексеруді ажырату керек. Жүйе арқылы анықталған түсімнің бәрін жаңа экономикалық өсім деп санауға болмайды: оның бір бөлігі бұрын төленбеген салықты өндіріп алу немесе есепке алынбаған айналымды тіркеу болуы мүмкін. Смайылов қызметінің соңында пандемия басталып, бюджет саясатының назары кірісті әкімшілендіруден шұғыл қолдау шараларына ауысты.
Ерұлан Жамаубаев 2020 жылғы мамырдан 2024 жылғы ақпанға дейін министр болды. Оның алғашқы міндеті пандемия жағдайында медицинаға, азаматтар мен бизнеске қолдауды қаржыландыру еді. Министрліктің бағалауынша, 2020 жылы пандемияға байланысты салық түсімінің төмендеуі 2,4 трлн теңгені құраған. Сол жылы республикалық бюджет тапшылығы 2,2 трлн теңгеге, ЖІӨ-нің 3,1 пайызына жетті. Мұндай жағдайда шығысты ұлғайту экономиканың құлдырауын жұмсартуға бағытталды, бірақ қарыз бен резервтік қаражатқа қажеттілікті де арттырды.
Қаңтар оқиғалары Жамаубаев тұсындағы қазынаға тағы бір күтпеген міндет жүктеді. Бүлінген мемлекеттік нысандарды қалпына келтіру және зардап шеккен бизнеске өтем төлеу үшін қосымша қаражат қажет болды. 2022 жылы сәуірде министр Қаңтардан кейін Үкімет резерві іс жүзінде таусылғанын айтып, бюджетті түзету қажеттігін түсіндірді. Бұл бүкіл қазынада ақша қалмады деген сөз емес: әңгіме алдын ала болжанбаған шығындарға арналған резерв туралы болды. Сол мәлімдеме оның кезеңіндегі бюджет саясатының сипатын ашты – жоспарды бірнеше рет өзгертіп, шұғыл қажеттіліктерге қаражат іздеу керек-тін.
Қаңтар оқиғаларынан кейін Жамаубаев кедендік әкімшілендіруді күшейту, капиталдың негізсіз сыртқа шығарылуын бақылау және тау-кен металлургиясынан түсімді ұлғайту бағыттарын жариялады. 2022 жылдың қорытындысында министрлік республикалық бюджет кірісінің жоспары 309 млрд теңгеге артық орындалғанын хабарлады. Бұл оң көрсеткіш болғанымен, министрдің тиімділігін бір жылдың жоспар орындалуымен шектеуге болмайды: жоспардың өзгеруі, баға, айырбас бағамы және салық базасының жағдайы да нәтижеге әсер етеді.
Жамаубаев кезеңінің соңында шығын мен тұрақты кірістің арақатынасы қайта өткір бола түсті. ХВҚ 2023 жылы шығынның өсуінен құрылымдық мұнайлық емес тапшылықтың ұлғайғанын, ал кейінгі жылдары кіріс жоспарының орындалмауы Ұлттық қор қаражатына тәуелділікті күшейткенін атап өтті. Осы тұрғыдан оның қызметінің артықшылығы бірнеше төтенше жағдайда қаржыландыруды қамтамасыз ету; шешілмеген тұсы шұғыл қолдаудан кейін бюджетті тұрақты кіріске сүйенетін қалыпқа қайтарудың қиындығы.
Мәди Тәкиев 2024 жылы 6 ақпанда қызметке келгенде осы теңгерімсіздікті мұраға алды. Алғашқы жылы салық түсімі жоспардан төмен болып, Ұлттық қордан қосымша қаражат тарту қажеттігі туды. ХВҚ мұны жекелеген министрдің қатесі ретінде емес, бюджет жоспарлауы мен кіріс болжамындағы қайталанатын мәселе ретінде сипаттады. Бұл айырма маңызды: министрліктің жауапкершілігі болжам мен әкімшілендіру сапасында болса, шығыс міндеттемелері мен жалпы экономикалық саясат Үкіметтің ортақ шешімдерінен қалыптасады.
Тәкиев кезеңіндегі ең ірі өзгеріс – 2026 жылы 1 қаңтардан жаңа Салық кодексінің күшіне енуі. Жаңа кодекс ол тағайындалған сәтте емес, қызметінің екінші жылына қарай іске қосылды. ҚҚС-тың базалық мөлшерлемесі 12 пайыздан 16 пайызға көтеріліп, міндетті тіркеу шегі төмендетілді. Бұл бюджет кірісін кеңейтуге бағытталған қадам, бірақ оның бір бөлігін бизнес пен тұтынушы көтеруі мүмкін. Реформаның сапасын қосымша жиналған салықпен бірге кәсіпорындардың жұмысына, бағаға және инвестицияға әсері арқылы бағалау қажет. 2026 жыл аяқталмағандықтан, оның толық нәтижесі туралы түпкілікті тұжырым жасауға әлі ерте. Салық кодексін өткір сынап, шығынға батқанын, бизнесін жапқанын айтып шағымданған кәсіпкерлер жетерлік.
Кірісті көбейтумен қатар Үкімет тиімсіз шығындарды қайта қарауға кірісті. Семинарлар, көрмелер, конференциялар, консалтинг, әкімшілік ғимараттар мен көлік сатып алу шығындары ревизияның нысанасына алынды. Тәкиев 2026-2028 жылдарға арналған бюджет жобасын таныстырғанда базалық шығындарды қайта қарау арқылы 68 млрд теңге оңтайландырылғанын, қазіргі әкімшілік шығыстардың үлесі 15 пайыздан 12,3 пайызға қысқарғанын хабарлады. Бұл – жоспарлау кезіндегі нақты өзгеріс. Бірақ үнемнің тұрақты нәтижесі қызмет сапасы төмендемей, сол шығындар кейін басқа бағдарлама арқылы қайта пайда болмаған жағдайда ғана көрінеді.
Үкімет кейінгі есептерінде мұнайдан тыс кірістің үлесі өскенін де алға тартады. Мәселен, 2024 жылы бюджеттің атқарылуы туралы есепті таныстырғанда шоғырландырылған бюджеттегі мұнайтан тыс кірістің үлесі 2,5 пайыздық тармаққа артқаны айтылды. Алайда «мұнайдан тыс» пен «шикізаттық емес» ұғымдары бірдей емес: мұнайдан тыс кіріске металлургия мен басқа өндіруші салалардың салығы да кіруі мүмкін. Үлестің өсуі өздігінен экономиканың әртараптанғанын дәлелдемейді – оған мұнай түсімінің азаюы, инфляция, мөлшерлемелердің өзгеруі немесе әкімшілендіру әсер етуі ықтимал. Сондықтан бұл көрсеткішті нақты өндіріс, экспорт және салық базасының құрылымымен бірге қарау керек.
Сұлтановтың кезеңінде бюджет сыртқы күйзеліске бейімделіп, кеден мен салықты цифрландыру ілгеріледі; Смайылов сол құралдар арқылы көлеңкелі айналымнан түсімді арттыруға ұмтылды. Жамаубаев бірнеше дағдарыс кезінде қаржыландыруды қамтамасыз етті, ал Тәкиев кірісті кеңейту мен шығынды қайта қарауды қатар жүргізіп отыр. Олардың қызметін салыстырғанда негізгі сұрақ өзгермейді: қазынаға түскен ақша мемлекеттің тұрақты мүмкіндігін арттырды ма, әлде кезекті тапшылықты жабуға жұмсалды ма? Осы айырманы ашу министрлердің жеке шешімін де, олар жұмыс істеген экономикалық жағдайды да әділ бағалауға мүмкіндік береді.