Идея сбережения нефтяных доходов для будущих поколений и их инвестирования на международных рынках изначально была общей как для Казахстана, так и для Норвегии. В Национальном банке открыто признают, что при создании Национального фонда Казахстана в 2000 году за основу брался именно норвежский опыт. Однако спустя четверть века инвестиционные стратегии и итоговые показатели двух фондов оказались разительно далеки друг от друга. Редакция Tizgin.kz разбирается в глубинных причинах этого расхождения.
Норвегия: ранний разворот от облигаций к акциям
История норвежского фонда Government Pension Fund Global берет свое начало в 1996 году, когда на его счета поступили первые средства от экспорта сырья. К концу 1997 года все активы фонда находились исключительно в государственных облигациях. Однако в том же году Министерство финансов Норвегии приняло историческое решение: инвестировать 40% средств в акции.
Решение было претворено в жизнь уже в первой половине 1998 года – Norges Bank перенаправил порядка 40% портфеля в долевые инструменты. Тогда же для оперативного управления портфелем была сформирована структура Norges Bank Investment Management и внедрен эталонный инвестиционный бенчмарк. Это стало переломным моментом: Норвегия не стала консервировать нефтяные поступления в низкодоходных облигациях, а вошла на глобальный рынок акций как терпеливый институциональный инвестор.
В 2000 году размер фонда составил 222,4 млрд норвежских крон (около $25,3 млрд). А к 2006 году, когда фонд получил свое современное название Government Pension Fund Global, его объем перешагнул планку в 1,4 трлн крон (около $224,6 млрд).
Следующий стратегический рубеж был взят в 2007 году: целевую долю акций расширили с 40% до 60%. Мировой кризис 2008 года стал жестким стресс-тестом новой модели: годовая доходность просела до -23,3%. Но уже в 2009 году норвежский фонд отыграл падение, показав прибыль в 25,6%, а присутствие в акциях к июню того же года достигло запланированных 60%.
Этот спад не поколебал выбранного курса. Напротив, в 2017 году власти Норвегии утвердили повышение планки присутствия в акциях до рекордных 70%. Переход завершился за 20 месяцев – с сентября 2017 по апрель 2019 года. Сегодня эталонный портфель Норвегии зафиксирован в пропорции 70/30 (акции и облигации). Долевая корзина привязана к глобальному индексу FTSE Global All Cap: несмотря на весомую роль американских эмитентов, фонд держит активы сотен компаний по всей планете.
Философия Осло: осознанный риск ради доходности
Результат этой модели очевиден на длинном горизонте. На конец 2025 года активы фонда Норвегии достигли 21,268 трлн крон (порядка $2,11 трлн). Из них 71,3%, или 15,173 трлн крон (~$1,50 трлн), размещены в акциях, а 26,5%, или 5,649 трлн крон (~$560 млрд) – в облигациях. Оставшаяся доля распределена между коммерческой недвижимостью и «зеленой» энергетикой.
За период 1998–2025 годов фонд приносил в среднем 6,64% годовых (чистая доходность с поправкой на инфляцию и сопутствующие расходы – 4,34%). Совокупная чистая инвестиционная прибыль составила внушительные 13,457 трлн крон.
При этом только за один 2025 год общая доходность достигла 15,11%, а сегмент акций заработал 19,3%. Норвежская система хладнокровно игнорирует волатильность отдельных лет, опираясь на горизонт планирования в десятилетия.
Казахстан: консервативный портфель и двойная нагрузка
Национальный фонд Республики Казахстан был учрежден президентским указом 23 августа 2000 года и де-факто начал работу 18 мая 2001 года. Перед ним изначально стояли две разнонаправленные задачи: долгосрочное накопление для грядущих поколений и текущая макроэкономическая стабилизация в периоды кризисов.
Стабилизационная роль вынуждала фонд постоянно держать значительную долю средств в ультраликвидных бумагах денежного рынка (главным образом в краткосрочных казначейских облигациях США) для бесперебойного покрытия трансфертов в республиканский бюджет.
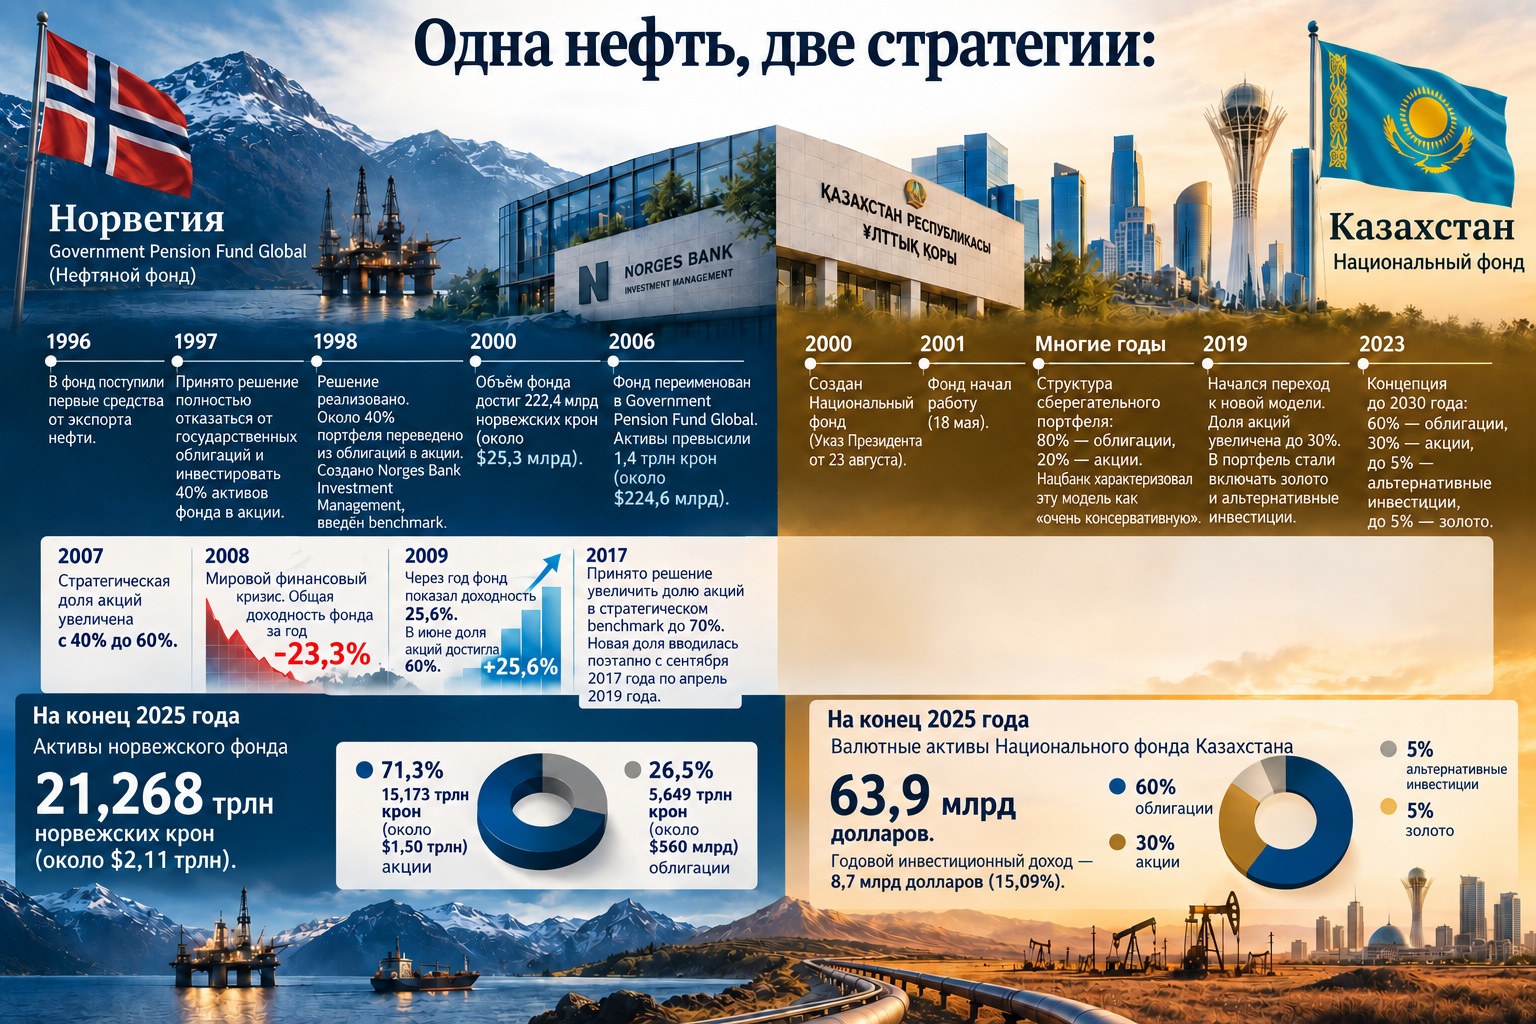
В свою очередь, сберегательная часть тоже формировалась с акцентом на крайнюю осторожность. По данным Нацбанка, долгие годы стандартное распределение активов составляло:
-
80% – государственные облигации развитых стран;
-
20% – акции ведущих мировых корпораций.
Сам регулятор открыто признает, что с точки зрения мировой практики эта схема была «крайне консервативной». Здесь и пролегает фундаментальная развилка между Астаной и Осло:
-
В 1998 году, когда Норвегия уже перевела в акции 40% портфеля, Нацфонд Казахстана еще даже не существовал.
-
В 2007 году Норвегия увеличила долю акций до 60%, Казахстан же оставался верен формуле 80/20.
-
В 2017 году Норвегия довела долю акций до 70%, тогда как в Казахстане структурные реформы начались лишь спустя два года.
Поздний поворот к рынку
Лишь с 2019 года Национальный банк приступил к трансформации сберегательного портфеля в сбалансированную структуру. Долю акций подняли до 30%, ввели аллокации на золото и альтернативные инструменты, а в долговой корзине появились корпоративные облигации и бумаги развивающихся рынков. Действующая концепция развития до 2030 года (принятая в 2023 году) закрепляет следующее распределение сберегательного портфеля:
-
60% – облигации;
-
30% – акции;
-
до 5% – альтернативные активы;
-
до 5% – золото.
Несмотря на очевидный прогресс, сегодняшняя казахстанская архитектура (60% облигаций на 30% акций) остается диаметрально противоположной норвежской (70% акций на 30% облигаций). Сказывается институциональный фактор: норвежский GPFG не несет постоянного бремени стабилизационных бюджетных изъятий, с которыми непрерывно имеет дело казахстанский фонд.
Тем не менее смена ориентиров уже дает свои плоды. По данным Нацбанка, доходность валютных активов Нацфонда за минувшие годы выглядела так:
-
2001 год: +2,86%
-
2003 год: +8,69%
-
2007 год: +9,92%
-
2008 год: -2,28%
-
2015 год: -2,44%
-
2018 год: -2,64%
С переходом к новой стратегии показатели заметно оживились:
-
2019 год: +7,42%
-
2020 год: +7,57%
-
2022 год: -10,35%
-
2023 год: +11,38%
-
2024 год: +7,59%
-
2025 год: +15,09%
Среднегодовой доход фонда за всю историю (с 2001 года) составляет 4%. Однако за минувшие пять лет показатель вырос до 5,2%, а за десять лет – до 4,63%. В денежном выражении чистый инвестиционный доход по валютным активам за 2025 год составил рекордные 8,7 млрд долларов, увеличив общий объем валютных активов фонда до 63,9 млрд долларов.
Фактор времени: когда сложный процент играет роль
Разница в сотни миллиардов и триллионы долларов между фондами упирается не в объемы добытой нефти, а в фактор времени работы активов в высокодоходных инструментах:
-
Норвегия вошла в рынок акций в 1998 году, довела их долю до 60% в 2007 году и до 70% – к 2019-му.
-
Казахстан почти два десятилетия держал 80% активов в ультранадежных, но низкодоходных облигациях, начав движение к 30% акций только в 2019 году.
Оба государства ставили идентичную цель – сохранить сырьевую ренту для потомков. Но если стратегия Норвегии строилась на принятии расчетного рыночного риска ради максимальной капитализации, то модель Казахстана долгое время подчинялась жестким требованиям гарантированной ликвидности и защиты от внутренних бюджетных дефицитов.

