В Казахстане с 30 ноября 2026 года начнут действовать обновлённые правила расчёта годовой эффективной ставки вознаграждения по банковским кредитам, микрозаймам и депозитам. Финансовые организации обяжут более прозрачно указывать реальную стоимость займов, учитывать дополнительные платежи и пересчитывать ставки в определённых случаях, передает Tizgin.kz.
Банкам и МФО запретят скрывать реальные ставки мелким шрифтом
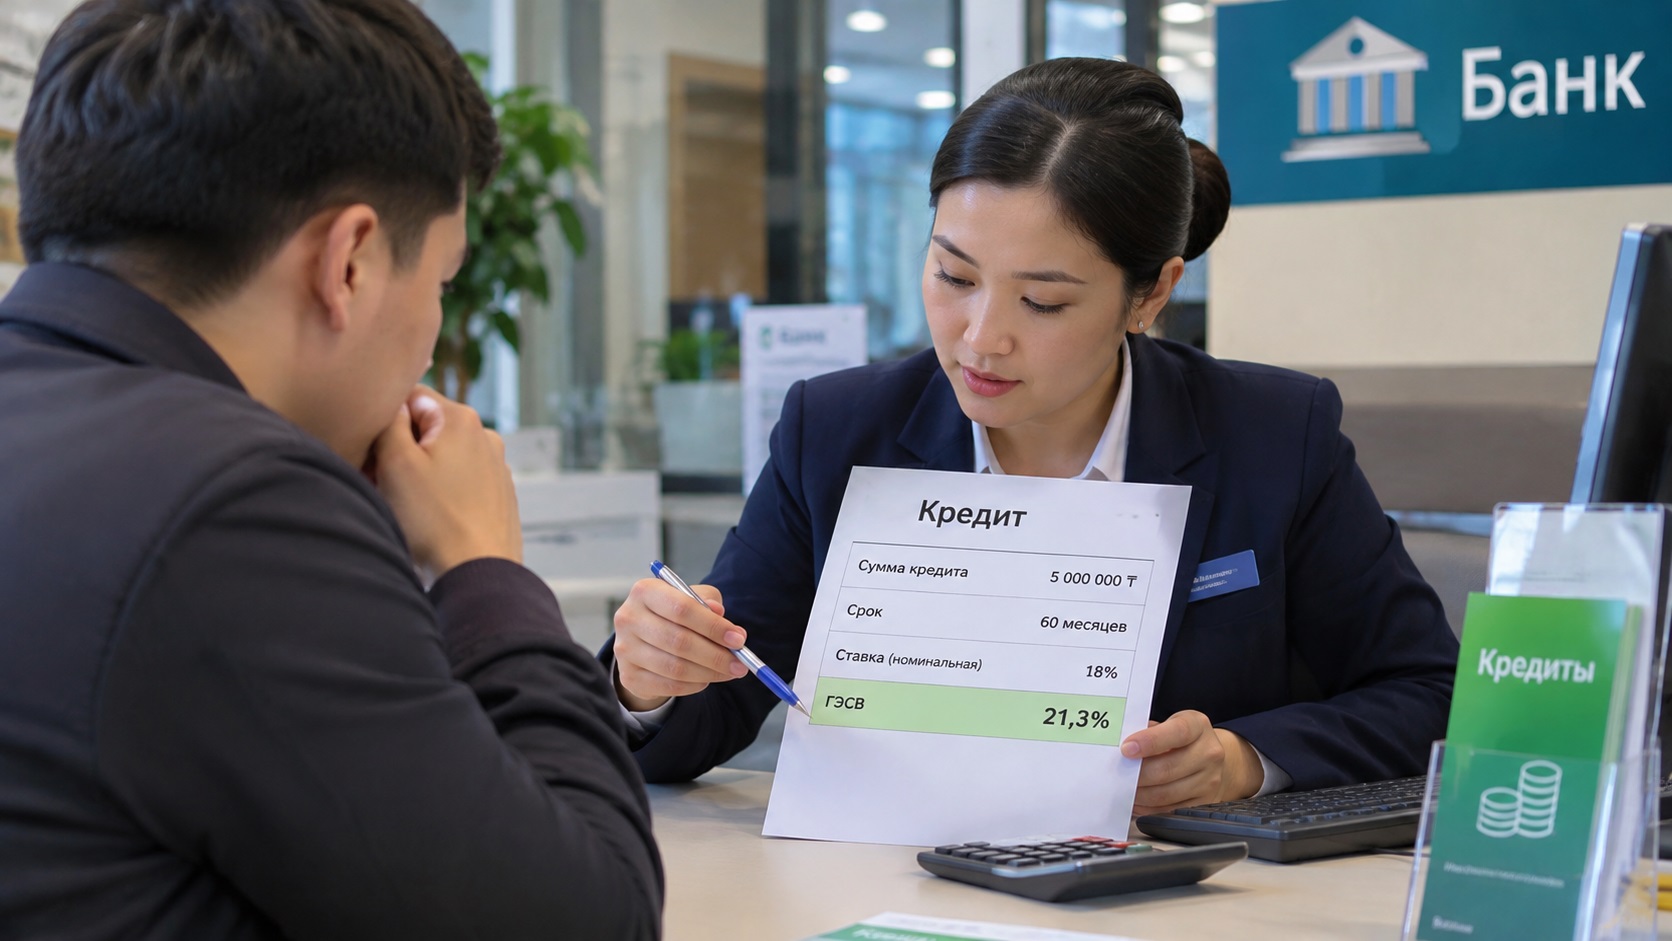
Агентство по регулированию и развитию финансового рынка (АРРФР) утвердило обновлённые правила расчёта годовой эффективной ставки вознаграждения (ГЭСВ). Этот показатель позволяет клиенту оценить стоимость кредита с учётом процентов и предусмотренных правилами дополнительных платежей. В отличие от номинальной процентной ставки, ГЭСВ даёт более полное представление о расходах заёмщика.
Согласно новым требованиям, банки и микрофинансовые организации должны указывать ГЭСВ так, чтобы клиент мог легко её увидеть и сравнить с другими условиями кредитования. В частности, финансовые организации обязаны отображать эффективную ставку тем же размером, цветом и стилем шрифта, что и остальные процентные ставки. Это требование распространяется на рекламу, кредитные договоры, личные кабинеты клиентов и мобильные приложения.
В договорах ГЭСВ необходимо указывать рядом с номинальной ставкой – в том же предложении либо в следующей строке или столбце таблицы. Кроме того, на сайтах кредиторов должны размещаться онлайн-калькуляторы, позволяющие рассчитывать эффективную ставку с учётом сопутствующих платежей. Для ломбардов и кредитных товариществ такое требование предусмотрено при наличии сайта.
В каких случаях банки обязаны пересчитывать ставку
Обновлённые правила предусматривают четыре ситуации, в которых необходимо рассчитывать или пересчитывать ГЭСВ.
1. При заключении договора. Эффективная ставка рассчитывается на дату подписания кредитного соглашения.
2. По требованию клиента. Заёмщик сможет запросить уточнённый расчёт ставки. При этом предусмотрены два варианта: с учётом всех платежей с начала действия договора либо исходя из оставшейся задолженности и срока погашения.
3. При изменении условий кредита. Перерасчёт потребуется, если изменения договора влияют на сумму денежных обязательств или сроки их исполнения.
4. При возникновении дополнительных платежей. Если в процессе погашения кредита клиент понёс расходы, которые первоначально не были включены в расчёт, эффективную ставку необходимо пересмотреть в предусмотренных правилами случаях.
Если в результате перерасчёта ГЭСВ изменится, кредитор должен уведомить об этом заёмщика способом, предусмотренным договором.
Что изменится при реструктуризации кредита
Отдельные требования предусмотрены для случаев, когда банк или МФО пересматривает условия действующего кредита. Например, если заёмщику предоставляют отсрочку платежей, продлевают срок кредитования или проводят реструктуризацию, при расчёте новой эффективной ставки будут учитывать оставшуюся сумму основного долга, срок погашения и предстоящие платежи. При этом суммы, которые клиент уже выплатил с момента оформления кредита, в новый расчёт не включаются.
Обновлённая ставка должна быть зафиксирована в дополнительном соглашении на дату вступления изменённых условий в силу. Если право требования по кредиту передано другому кредитору, обязанность пересчитывать ГЭСВ в предусмотренных правилами случаях переходит к новой финансовой организации.
Какие платежи включат в стоимость кредита
При расчёте годовой эффективной ставки учитываются основной долг, проценты, разрешённые комиссии и другие платежи, связанные с оформлением и обслуживанием кредита. Если размер и сроки дополнительных расходов известны при заключении договора, их включают в первоначальный расчёт.
Когда заранее невозможно точно определить сумму отдельных платежей третьим лицам, для расчёта используют действующие тарифы. Если же при оформлении кредита неизвестно, возникнет ли определённый платёж, его учитывают позднее – при перерасчёте ГЭСВ в соответствии с установленными требованиями. Таким образом, эффективная ставка должна отражать не только проценты, но и другие предусмотренные правилами расходы заёмщика.
Новые правила затронут и банковские депозиты
Изменения коснутся не только кредитования, но и банковских вкладов. При расчёте ГЭСВ по депозитам будут учитывать денежные средства, которые клиент размещает в банке, начисленные проценты, комиссии и выплаты вкладчику. В том числе в расчёт включат государственную премию по жилищным строительным сбережениям.
Если срок действия вклада не указан, для расчёта эффективной ставки его условно будут считать равным 12 месяцам со дня заключения договора. При этом даже по депозитам, на которые не начисляются проценты, банк должен будет рассчитать ГЭСВ с учётом применимых комиссий и отразить её в договоре.
Когда новые правила вступят в силу
Постановление АРРФР от 17 ноября 2026 года № 164 предусматривает единый порядок расчёта эффективных ставок по банковским займам, микрокредитам и вкладам. Новые требования вступят в силу 30 ноября 2026 года. Они распространяются на предусмотренные документом категории финансовых организаций. Исключения установлены, в частности, для исламских банков, межбанковских займов и вкладов.
При этом обновление порядка расчёта ГЭСВ само по себе не означает автоматического снижения ставок по действующим кредитам. Основная цель изменений – сделать информацию о стоимости финансовых продуктов более понятной и сопоставимой, чтобы казахстанцы могли лучше оценивать условия кредитования и размещения сбережений.