Әлемде уранды ең көп өндіретін алғашқы он елдің бесеуінде атом электр станциясы бар (Канада, Ресей, Қытай, Үндістан, Украина), бесеуінде әзірге жоқ (Қазақстан, Намибия, Австралия, Өзбекстан, Нигер). Қазақстан сол ондықтың басында тұр. Бірақ жер астынан уран шығаратын ел атомнан электр өндіретін елдер қатарына әлі кірген жоқ. Ал алғашқы АЭС іске қосылғанда бұл айырмашылық жойылады. Tizgin.kz бұл мақалада Орталық Азияның негізгі екі мемлекеті не себепті үлкен энергия көздеріне ұмтылып жатқанына үңіліп көрді.
Экономика өсті, энергияға сұраныс та өсе береді
2025 жылы Қазақстанның жалпы ішкі өнімі 159,6 трлн теңгеге жетті. Орташа жылдық бағаммен есептегенде бұл 306 млрд доллар. Нақты өсім 6,5 пайыз болды. Осылайша Қазақстан экономикасы алғаш рет 300 млрд доллар межесінен асты. Бұл өсімнің қайдан келгеніне қарасақ, өнеркәсіп 7,7 пайыз, өңдеу өнеркәсібі 7 пайыз, құрылыс 17,5 пайыз, көлік және қоймалау 19,4 пайыз артқан. Яғни Қазақстан экономикасының өсіміне драйвер болып отырған саланың бәрі энергияны көп қажет етеді.
Бұл үрдіс жалғасса, электр энергиясына деген қажеттілік те көбейеді. Энергетика министрлігі 2027 жылы электр қуатының тапшылығы жойылатынын мәлім еткен. Дегенмен жаңа зауыттар, металлургия, мұнай-химия, көлік, цифрлық инфрақұрылым және тұрғын үй қоры қосымша қуат сұрайды.
Қазақстанның электр жүйесінде мұндай қысым қазірдің өзінде сезіледі. 2024 жылы елдегі электр тұтыну өндірістен 2,08 млрд кВт/сағ артық болды. 2025 жылы электр өндіру 123,1 млрд кВт/сағ-қа жетіп, бір жылда 4,4 пайыз өсті. Сондықтан экономиканы күрделендіру туралы әңгімені энергиядан бөлек қарау қиын. Бірақ көбірек электр өндірудің өзі жеткіліксіз. Қазақстан алдында экономиканы күрделендірумен үндесіп жатқан екінші міндет тұр. Ол – энергетикалық қауіпсіздік.
Елдің қазіргі генерациясы негізінен көмір мен газға сүйенеді. 2025 жылы электр энергиясының 62,1 пайызы көмір станцияларынан, 23,4 пайызы газ генерациясынан келді. Жаңартылатын энергия көздерінің үлесі 7 пайызға жетті. Оның негізгі бөлігін жел станциялары берді.
Мұндай жүйенің бір артықшылығы бар: оның отын базасы елдің өзінде. Бірақ тәуекелі де бар. Негізгі генерацияның бір бөлігі ескірген станцияларға тәуелді. Қуат резерві мен желілерге түсетін салмақ артады. Оның үстіне көмірге сүйенген жүйе экономиканың өсуімен бірге шығарындыларды да көбейтеді.
Осы жерден үшінші мәселе шығады.
Энергия көп керек, бірақ көміртегі азаюға тиіс
Қазақстан 2060 жылға қарай көміртегі бейтараптығына жетуді мақсат еткен. 2030 жылға дейін шығарындыларды 1990 жылғы деңгейден кемінде 15 пайызға қысқарту міндеті қойылған. Халықаралық қолдау болса, бұл көрсеткіш 25 пайызға дейін көтеріледі.
Демек Қазақстан бір мезетте екі түрлі міндетті шешеді. Экономикаға көбірек энергия керек. Бірақ сол энергияны бұрынғыдай көмірге сүйеніп көбейту декарбонизация мақсатына сәйкес келмейді.
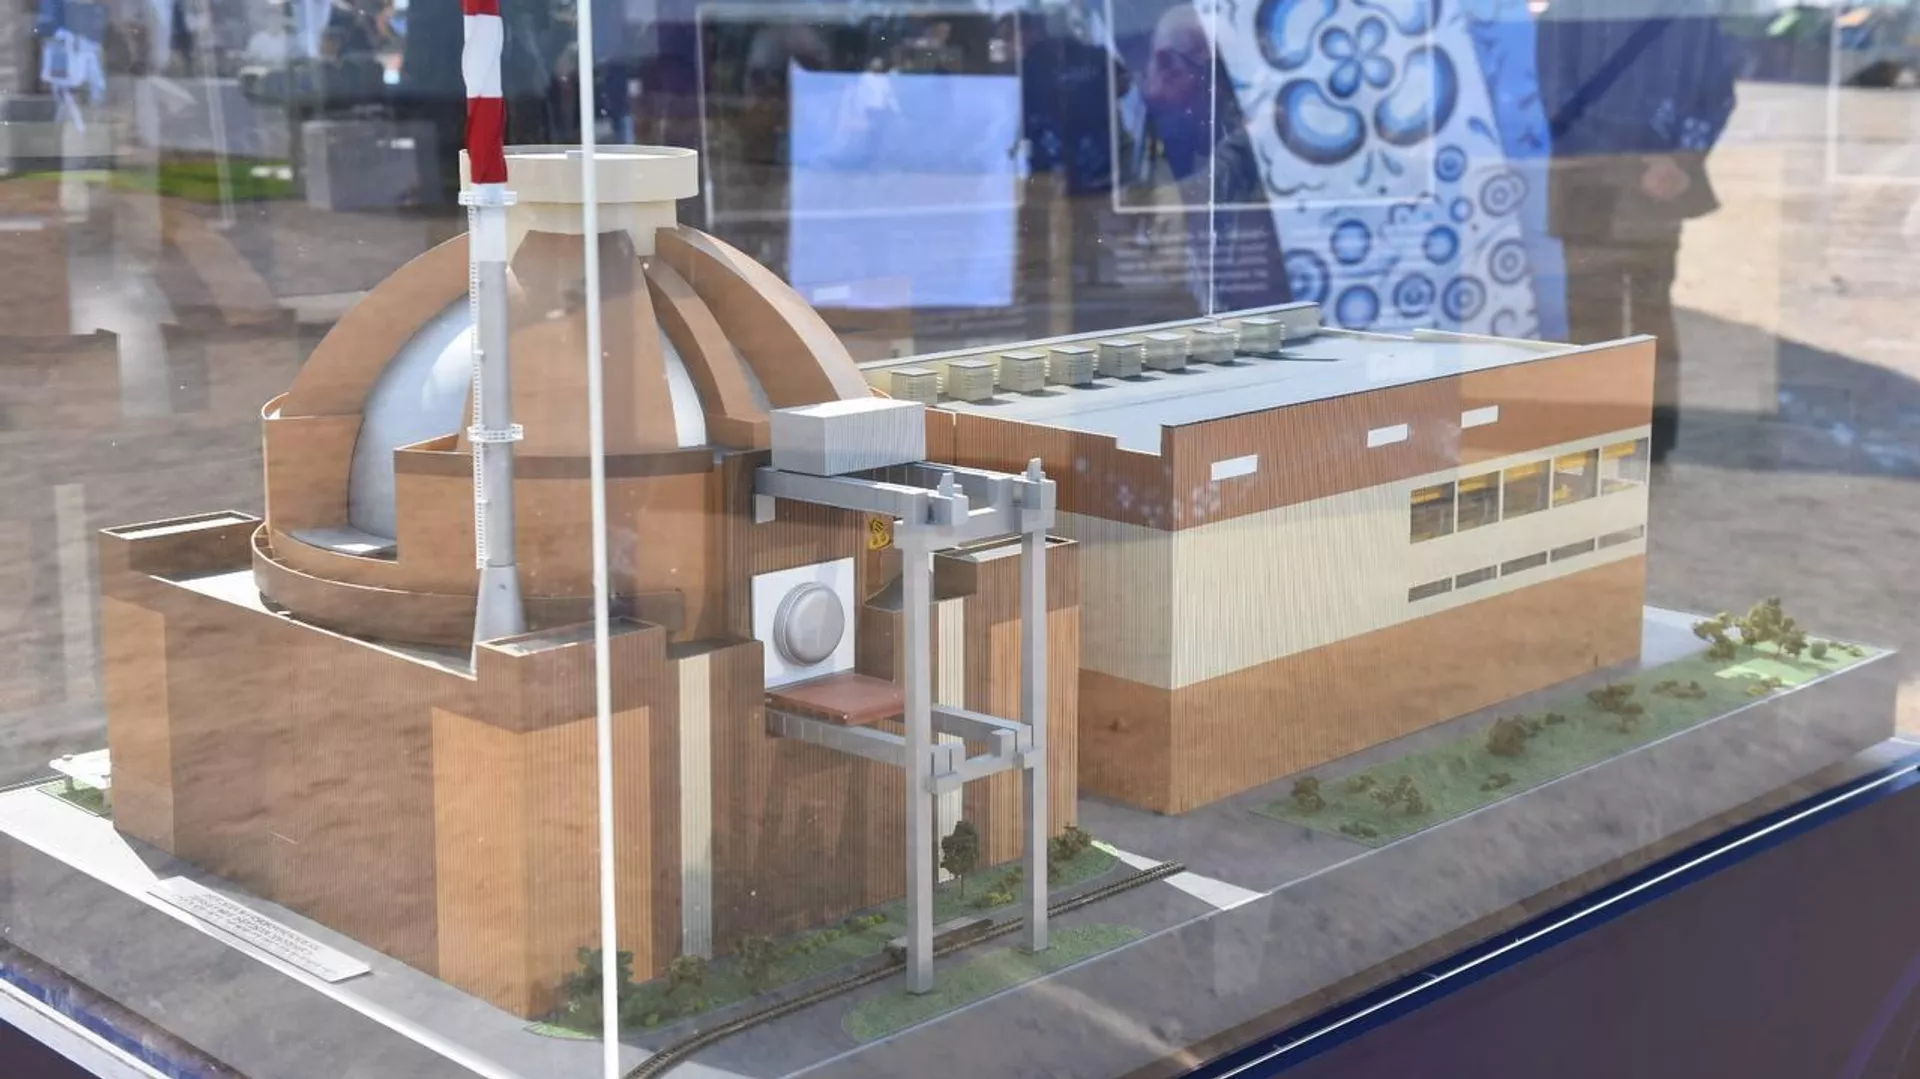
Балқаш түбінде алғашқы АЭС салу осы үш мәселенің түйіскен жерінде пайда болып отыр.
Әлем атом энергиясынан бас тартып жатқан жоқ
Атом энергетикасы әлемдік жүйеде аз ғана елдің тәжірибесі емес. Қазір әлемде шамамен 440 ядролық реактор жұмыс істеп тұр. Олар 31 елде шоғырланған. Жиынтық электр өндіру қуаты 400 ГВт шамасында. Бір жылда реакторлар 2 702 ТВт•сағ электр өндірді. Бұл әлемдегі электр энергиясының шамамен 9 пайызына тең.
Жекелеген елдердегі атом энергиясының үлесі бұдан әлдеқайда жоғары. Франция электр энергиясының 68,1 пайызын АЭС-тен алады. Словакияда бұл көрсеткіш 64,4 пайыз. Украинада 52 пайыз.
АЭС пайдаланатын 31 елдің 17-сі OECD мүшесі. Яғни олардың үлесі шамамен 55 пайыз. Бұл тізімде АҚШ, Франция, Ұлыбритания, Канада, Жапония, Оңтүстік Корея және Еуропаның бірқатар дамыған мемлекеттері бар. Бірақ бұл жерде бір маңызды қорытынды бар. OECD елдерінің АЭС қолдануы атом энергетикасының автоматты түрде ең тиімді шешім екенін дәлелдемейді. Ол тек атомның қазіргі әлемдік энергетикада қалыпты технологиялардың бірі екенін көрсетеді.
Қазақстан үшін АЭС-тің ауқымы қандай
Қазақстанның қазіргі энергетикалық жүйесінде белгіленген қуат 2025 жылдың басында 25,3 ГВт болды. Алғашқы АЭС жобасының қуаты – 2,4 ГВт. Демек станцияның белгіленген қуаты бүгінгі жүйенің шамамен 9,5 пайызына тең.
Қазақстанның 2035 жылға дейінгі энергетикалық балансында алғашқы АЭС 2035 жылы 19,8 млрд кВт•сағ электр өндіреді деп көрсетілген. Сол жылға елдегі электр өндірісі 152,4 млрд кВт•сағ деп болжанған. Егер осы екі санды салыстырсақ, АЭС өндірісінің үлесі шамамен 13 пайыз болады.
Яғни алғашқы станцияның өзі Қазақстанның энергетикасын түгел өзгертпейді. Бірақ оның үлесі де елеусіз емес. Бір станция елдегі электрдің шамамен сегізден бір бөлігін бере алады. Одан әрі жоспар кеңірек. 2026 жылы бекітілген Қазақстанның атом саласын 2050 жылға дейін дамыту стратегиясында кемінде үш АЭС салу көзделген. Бірінші станцияның жобалық қуаты 2,4 ГВт. Екінші станция үшін де 2,4 ГВт-қа дейінгі қуат қарастырылған. Үшінші жоба шағын модульдік реакторлар негізінде 1,2 ГВт-қа дейінгі қуатты қамтуы мүмкін. Стратегияда 2050 жылға қарай кемінде үш АЭС жұмыс істеуі тиіс деп жазылған. Бұл енді бір ғана станция туралы әңгіме емес. Қазақстан атом энергетикасын ұзақ мерзімді энергетикалық жүйенің бір бөлігі ретінде қарастырып отыр.
Өзбекстан да осы жолға түсті
Орталық Азияда атом энергетикасын нақты қолға алған екі ел бар. Олар – Қазақстан мен Өзбекстан.
Өзбекстандағы жоба бастапқы жоспардан өзгерді. Қазіргі конфигурацияда екі ВВЭР-1000 реакторы және қуаты 55 МВт болатын екі RITM-200N реакторы қарастырылған. Станция толық қуатына шыққанда жылына шамамен 15,4 млрд кВт•сағ электр өндіреді. Өзбек тарапы бұл көлем елдің қазіргі электр тұтынуының 15 пайызынан астамына тең екенін айтады.
Екі елдің жобаларын өңірлік ауқымда қарасақ, сурет анығырақ көрінеді. 2025 жылдың басындағы есеп бойынша Орталық Азияның бес еліндегі жалпы электр өндірісі 267,4 млрд кВт•сағ болған. Оның ішінде Қазақстан – 118,5 млрд, Өзбекстан – 81,5 млрд, Тәжікстан – 22,4 млрд, Қырғызстан – 14,7 млрд, Түрікменстан – 31,6 млрд кВт•сағ өндірген. Қазақстанның алғашқы АЭС-і жоспарланған 19,8 млрд кВт•сағ өндірісіне, Өзбекстан станциясы 15,4 млрд кВт•сағ өндірісіне шықса, екі станцияның жиынтық өндірісі 35,2 млрд кВт•сағ болады. Бұл бүгінгі Орталық Азияның электр өндірісінің шамамен 13,2 пайызына тең.
Басқаша айтқанда, Қазақстан мен Өзбекстандағы алғашқы атом жобалары іске толық қосылса, өңірдегі әрбір сегіз киловатт-сағаттың біреуі атом станцияларынан келетіндей ауқым пайда болады. Бұл – Орталық Азия үшін елеулі өзгеріс.
Қазақстанның ураны
Қазақстан атом энергетикасына тек тұтынушы ретінде кіріп жатқан жоқ. Өйткені біздің мемлекет – уран өндірісінде әлемдік көшбасшы, 2009 жылдан бері әлемдегі ең ірі уран өндіруші ел. 2025 жылы 25 839 тонна уран өндірілді. Бұл әлемдік өндірістің шамамен 40 пайызы. Елде әлемдік уран ресурстарының шамамен 14 пайызы бар.
Бірақ уран өндіру мен атом электр станциясын басқару екі бөлек нәрсе. Қазақстанның әлемдік уран нарығындағы орны елдің АЭС технологиясын автоматты түрде меңгергенін білдірмейді. Сондықтан мәселе тек шикізатта емес, кадрлардың әлеуетінде, технологияда, қауіпсіздік мәдениетінде және ғылыми базада. 2025 жылдың басындағы мәлімет бойынша Қазақстанның жоғары оқу орындарында атом энергетикасы бойынша 921 студент білім алған. Олардың 96 пайызы мемлекеттік грантта оқыған. Соңғы үш жылда 1 800-ден астам студент осы бағытты бітірген. Ал 2000 жылдан бері 4 500-ден астам адам атом энергетикасы бойынша диплом алған.
Яғни кадр даярлау АЭС құрылысы басталғаннан кейін ғана қолға алынған жұмыс емес. Бірақ жаңа станциялар үшін бар мамандар жеткілікті деген сөз де емес. Реакторды ондаған жыл қауіпсіз пайдалану үшін жаңа буын инженерлері, операторлар, радиациялық қауіпсіздік мамандары мен ядролық физиктер қажет.
Германияның бір сабағы
Әлемде атом энергетикасынан толық бас тартып жатқан елдерде бар. Соның ең алпауыты – Германия. Украиндағаы соғысқа байланысты сакнция қатаңдағанда Ресейден газ жеткізу күрт қысқарып, Германияда энергия тапшылығының қаупі күшейді. 2022 жылдың қазанында үкімет соңғы үш атом станциясының жұмысын 2023 жылғы 15 сәуірге дейін ұзартты. Бастапқы жоспар бойынша олар 2022 жылдың соңында жабылуы тиіс еді.
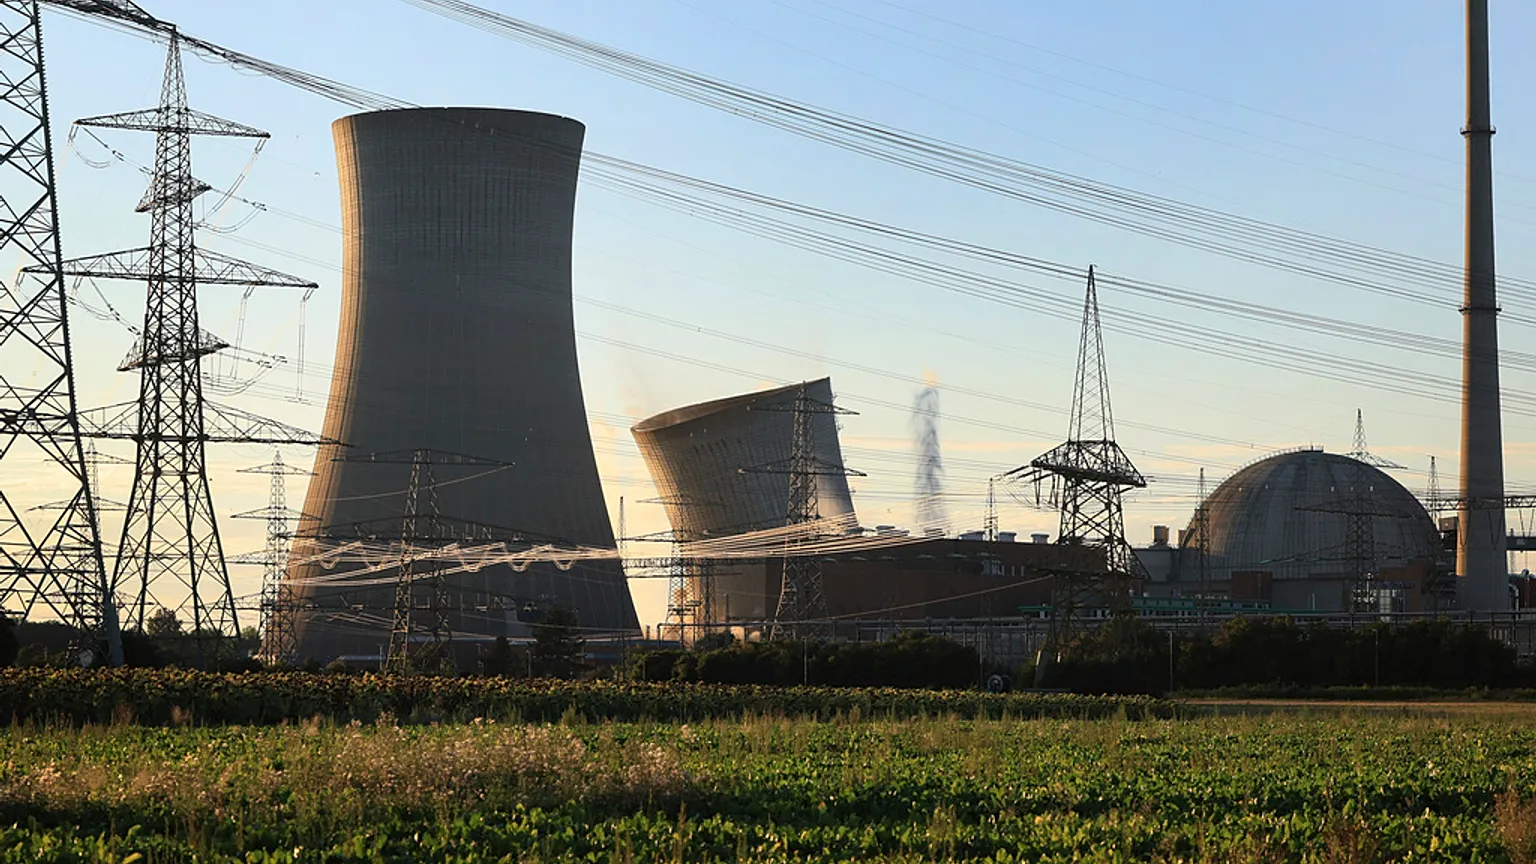
Сөйтіп, Германия атом энергетикасынан бас тарту бағытын өзгертпеді. Бірақ энергетикалық дағдарыс кезінде сол шешімнің мерзіміне уақытша түзету енгізді. Үш реактор ақыры 2023 жылғы 15 сәуірде тоқтады.
Бұл жерде Германияның тәжірибесі энергетикада ұзақ мерзімді саясат пен қысқа мерзімді қауіпсіздік мәселесі кейде бір-біріне тіқайшы келетінін көрсетіп берді.
Қазақстанның күн тәртібі
Қазақстанның алдында оңай таңдау тұрған жоқ. Бір жағында – өсіп келе жатқан экономика. 300 млрд доллардан асқан ЖІӨ енді бұрынғыдан көбірек энергия сұрайды. Екінші жағында – энергетикалық қауіпсіздік. Жаңа өндірістерге тұрақты қуат керек. Электр тапшылығы экономиканың өсуін тежеуі мүмкін.
Үшінші жағында – көміртексіздену. Қазақстан 2060 жылға қарай көміртегі бейтараптығына жетуді көздейді. Ал қазіргі электр жүйесінің негізгі тірегі көмір. Осы үш талапты бір уақытта орындау оңай емес. АЭС осы жерден өз орнын табады. Ол көп көлемде тұрақты электр өндіре алады. Көмірге тәуелділікті азайтуға мүмкіндік береді. Бірақ оның өзі барлық мәселені шешпейді.
АЭС салынса да, желілерді жаңарту керек. Жаңартылатын энергияны дамыту керек. Резервтік қуат қажет. Кадр даярлау жалғасуға тиіс. Ал ең бастысы – станцияның құрылысы мен кейінгі электр бағасы экономика үшін қаншаға түседі? Өсіп келе жатқан Қазақстан экономикасына алдағы бірнеше онжылдықта қанша электр керек? Сол электрді қандай көздерден алған тиімді? Оның бағасы қандай болады? Ал экономикалық өсім мен көміртексізденуді бір уақытта алып жүруге қай энергетикалық модель мүмкіндік береді? АЭС туралы шешімнің салмағы осы сұрақтарға берілетін жауаптан көрінеді.

